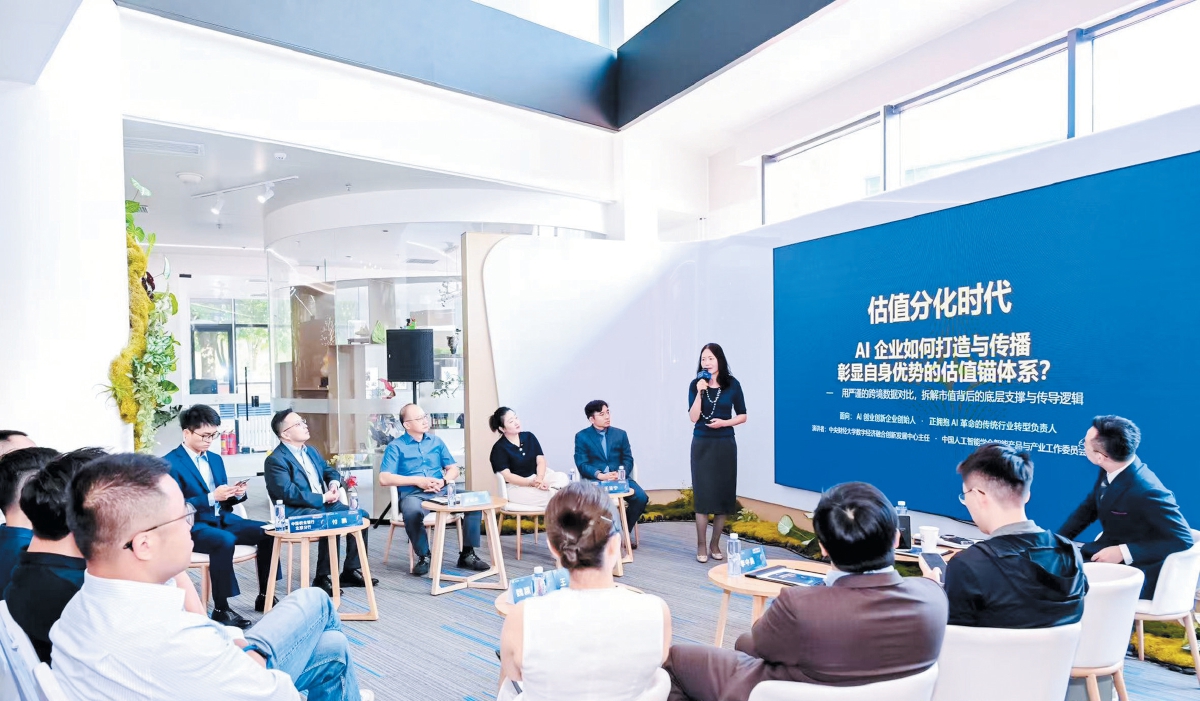
人工智慧作為新質生産力的核心引擎,是資本市場重點賦能的科創賽道,大量優質AI企業亟待打通從初創成長到登陸資本市場的全鏈條發展路徑。9月23日,北京商報社舉辦2026深藍智庫“從種子到IPO:新質生産力的資本路徑”沙龍。主旨演講環節,與會嘉賓分別從估值、投資、法律三個維度,為科創企業講述了新質生産力時代投融資生態的重要切面。主旨發言之後,當天的“新質投融資的深層轉變”圓桌對話到6家科創企業路演,會上也圍繞新質生産力時代的資本路徑探討了一系列關鍵議題。
耐心資本陪跑科創企業
當日會上,北京國管順禧基金方面就耐心資本話題做了分享。當前,國家持續深化資本市場投融資綜合改革,著力健全投融資協同發展的市場功能。2025年12月,國家創業投資引導基金正式啟動,將種子期、初創期、早中期企業作為投資重點,用耐心資本陪伴企業“長跑”。
頂層政策層面,2025年1月,國務院辦公廳發佈關於促進政府投資基金高品質發展的指導意見,其中提到,發展壯大長期資本、耐心資本。“十五五”規劃綱要中亦明確提出,壯大耐心資本,完善支援中長期資金入市政策體系。
站在政府投資基金視角,耐心資本主要體現在兩大維度,其一是持有期相對較長,其二是發揮政府投資基金在行業內的逆週期和跨週期調節作用。
隨著港股市場估值持續修復、跨境投融資機制不斷完善,國資背景基金的佈局節奏顯著加快,這一趨勢已在港股上市公司股東名單中得到直觀體現,成為當下資本市場對外開放與科創賦能的鮮明特徵。在會上,美國高蓋茨律師事務所常駐香港的合夥人兼中新國金資本特定跨境法律顧問王旸就解讀了國資入局港股市場的最新行業態勢。
王旸表示,過去一年裏,國資背景基金密集現身港股上市企業股東名單,參與方式愈發多元,既包括新股基石投資、上市後定增入股,也涵蓋二級市場戰略佈局,覆蓋新能源、生物醫藥、人工智慧等新質生産力核心賽道。不同於市場化財務投資,國資基金佈局港股兼具産業賦能與資本賦能雙重屬性,既依託香港國際金融樞紐優勢,助力本土優質科創企業對接全球資本、完善國際化佈局,也通過精準投育,補齊科創企業從種子孵化到境外上市的成長短板。
實際上,在新質生産力的核心賽道上,無論是投資方的邏輯判斷,還是融資方的路徑選擇,都在發生深刻變化。投資端從追逐模式創新轉向深耕硬科技,融資端從單一股權轉向多元工具組合。
在當日的“新質投融資的深層轉變”圓桌對話環節,北京發明互動創始人魏潁軒談到,當下AI投資邏輯的轉變主要包括三個方面。一是從講願景變成了講數據、講證據;二是從海外對標變成了回答中國問題;三是從講創始人背景,變成了講創始人的認知深度。
“所謂AI資本投資邏輯轉變,説到底是這個行業已經在從‘講得有多好聽’,變成‘做得有多實’。”魏潁軒概括道。
並購整合成關鍵抓手
“如今,AI已經從一個概念敘事階段,轉向實實在在的場景落地、要提供面向資本市場的可信信號階段。”在當日的沙龍活動中,中央財經大學數字經濟融合創新發展中心主任、中國人工智慧學會智慧産品與産業工作委員會副主任陳端談道。
據陳端介紹,在這一轉變過程中,最終價格的形成除了受企業基本面數據影響外,賽道熱度、社媒情緒、量化交易、智慧體投研等都會在不同環節産生影響,厘清多元變數的作用機理與傳導機制,對企業資本市場市值管理非常重要。“除了國家創業投資引導基金外,國家級並購基金的設立也值得關注,通過並購實現對於各種産業要素的再整合,這是未來的趨勢。”陳端直言。
從當前來看,並購重組作為資本市場最有效的資源配置工具之一,已成為推動産業整合與升級的關鍵抓手。
2024年,新“國九條”提出加大並購重組改革力度以活躍市場,後續“並購六條”跟進發力,支援上市公司向新質生産力轉型升級,鼓勵産業整合,提升監管包容度與交易效率。2025年5月,證監會修訂《上市公司重大資産重組管理辦法》,落地股份對價分期支付、簡易審核、優化鎖定期、支援上市公司吸收合併、鼓勵私募基金參與等改革,同時結合新《公司法》完成適應性調整,進一步提升監管包容度。2026年,在陸家嘴論壇開幕式上,證監會主席吳清也表示,大力支援上市公司並購及再融資。
宏觀政策引導與産業內生需求的雙重驅動下,A股並購市場持續活躍。今年內,科創領域也成為A股並購市場的焦點。
經不完全統計,截至目前,年內A股上市公司並購重組中,標的資産屬於半導體行業的重組數量超80起,資訊科技諮詢與其他服務行業超50起。
“一些AI創新企業會比較關心,如果自己走不到上市階段,能不能被上市公司並購。”在當日的沙龍中,陳端也對並購背後可能存在的風險做出了進一步提示:“過去基於發展期權敘事的敘事乘數,可能會面對二級市場公開可信度的核驗。如果過去的估值錨體系沒有立穩,面對二級市場公開資訊、盡調核驗可能就會出現偏差或者連累上市公司商譽。”此外,AI公司價值很大程度在於核心科學家和工程團隊,上市公司的財報、合規、內審要求容易和原有創業節奏衝突導致人才流失,而AI企業的重要特點就是技術迭代迅猛,一旦原來核心技術人員離職,被並購標的就可能空殼化,業績達不到對賭預期,不僅上市公司蒙受損失,也會對創始人帶來反噬。
另外,北京昭離律師事務所合夥人王涪寧律師也在會上分享了企業不可或缺的法律治理課。
6家科創企業同臺路演
在沙龍的下半場,深度機智、天嗅智慧、方石機器人、英菲萊特生物科技、章魚導兒、出海問問6家科創企業依次登臺路演,從具身智慧、生物醫藥、AI智慧體等多領域切入,集中展現國內科創企業技術突破與商業化探索實踐。
2026年8月,備受市場矚目的宇樹科技成功登陸A股市場,成為A股“具身智慧第一股”。而宇樹科技的市場熱度也是具身智慧領域火熱的縮影,除宇樹科技外,目前A股還受理了樂聚智慧、雲深處、越疆3傢具身智慧企業IPO申請。
在當日參與路演的6家企業中,深度機智、天嗅智慧、方石機器人3家業務均涉及具身智慧領域。
據了解,深度機智是由北京中關村學院和中關村人工智慧研究院孵化的第一家物理智慧企業,專注物理智慧基座模型的研發;天嗅智慧定位做嗅覺技術解決方案綜合服務提供商,具有嗅覺晶片+嗅覺大模型+氣味數據庫三層底座,2017年至今累計為央國企與部委單位提供嗅覺巡檢機器人、無人機、電子艇,火調電子鼻過百台。
另外,方石機器人則以建築施工場景剛需為切入點,全棧自研智慧建造機器人系統,打造可規模化落地的“具身智慧+大模型”AI解決方案。
從資本市場現狀來看,創業板第四套上市標準和科創板改革正鼓勵更多來自AI、商用航太、低空經濟、量子技術和生物製造行業的融資活動。除了上述3家企業外,英菲萊特生物科技是一家AI驅動的細胞免疫治療研發公司,專注推動TCR-T研發實現自主進化;章魚導兒、出海問問則分別係AI短劇全流程智慧製作平臺、多智慧體多領域諮詢分析系統。
對於當下眾多AI創新企業的發展,陳端也在當日沙龍活動上分享了自己的看法。“企業需要基於自身優勢選擇更能帶來産業生態賦能和戰略資源的資本,充分把制度賦能、政策賦能以及很多潛在投資主體陪跑賦能的能力挖掘出來,變成自身的核心競爭力。”
新質生産力的培育,離不開科創企業的持續突圍,而資本市場正是串聯科創企業從萌芽到規模化發展的關鍵紐帶。當日會上,與會嘉賓直擊科創企業成長痛點,為科技創業者、投資機構搭建對話橋梁,也折射出當下硬科技産業發展與資本邏輯融合的新趨勢。(王蔓蕾)