相較于非上市公司,上市公司重整具備雙重監管特點,兼具司法破産程式與資本市場合規監管屬性,全程貫徹府院協同監管,實現債務風險化解與企業提質發展的雙重目標。
一、申請受理與前置審查
(一)司法管轄
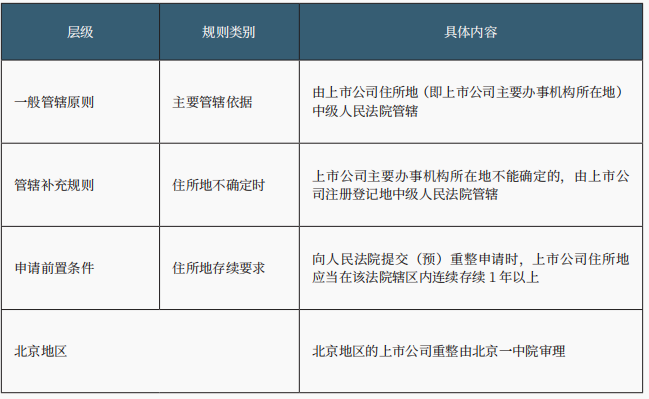
上市公司重整案件的管轄、住所地認定及申請前置要求見下表。
(二)重整價值認定
存在下列情形之一的,應當認定上市公司不具備作為上市公司的重整價值:
一是上市公司因涉及國家安全、公共安全、生態安全、生産安全、公眾健康安全等可能被證券交易所終止其股票上市交易的重大違法行為,正在被有權機關立案調查或者立案偵查且尚未結案;
二是根據相關行政處罰事先告知書、行政處罰決定、人民法院生效裁判認定的事實等情況,上市公司可能被證券交易所終止其股票上市交易;
三是上市公司因資訊披露、規範運作等存在重大缺陷,可能被證券交易所終止其股票上市交易;
四是其他違反證券監管法律法規,導致上市公司喪失重整價值的情形。
前置整改要求:控股股東、實際控制人及其他關聯方存在違規佔用上市公司資金、利用上市公司為其提供擔保等違法違規情形的,原則上應當在進入重整程式前完成整改。
(三)受理前的雙線層報
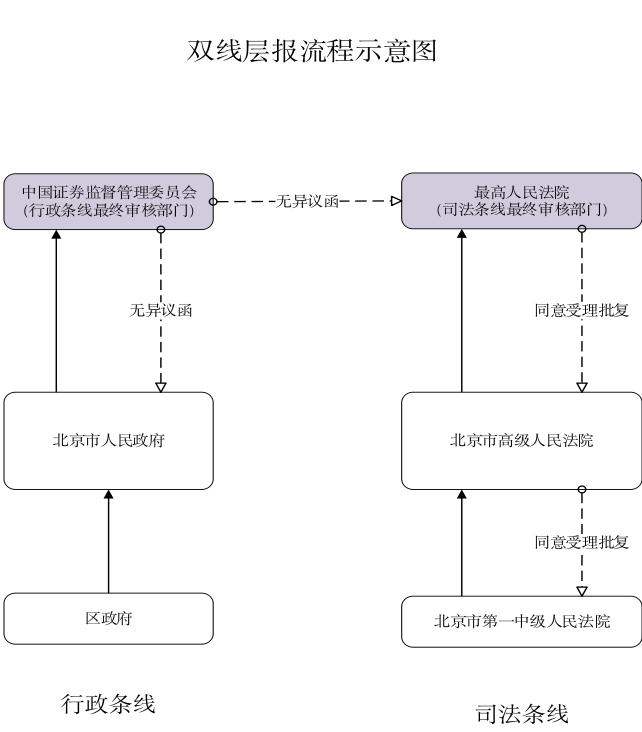
依據《關於切實審理好上市公司破産重整案件工作座談會紀要》相關規定,上市公司重整受理前需完成行政、司法雙線層報。
行政條線,上市公司住所地省級人民政府應當同步向中國證監會通報情況,並將所出具的維穩預案以及上市公司與債權人、出資人、重整投資人等利害關係人已簽署或者達成的有關債權調整、重整投資等協議一併通報。中國證監會應當就上市公司重整價值等事項向省級人民政府出具意見,並同步通報最高人民法院。
司法條線,人民法院在裁定受理上市公司破産重整申請前,應當將審查意見及相關材料逐級報送最高人民法院審查。
就北京市而言,雙線層報的流程示意圖如下:
二、投資方案與股份安排
(一)資本公積轉增股本的比例上限與基數認定標準
上市公司重整實施資本公積轉增股本用於清償債務、引入投資人的,轉增比例不得超過每十股轉增十五股。用於轉增股本的資本公積應當為上市公司財務報表中真實、合法存在的資本公積,以公司最近一期經審計的財務報告數據為準,不得採用未經審計數據、預估數據、虛增數據作為轉增基數。
(二)重整投資人招募方式
上市公司重整引入重整投資人,原則上應當採取公開招募的方式。未採取公開招募方式的,應當充分説明理由,披露非公開招募的合理性、必要性,專項論證不存在利益輸送、損害上市公司及中小投資者合法權益的情形,並按規定履行資訊披露義務。
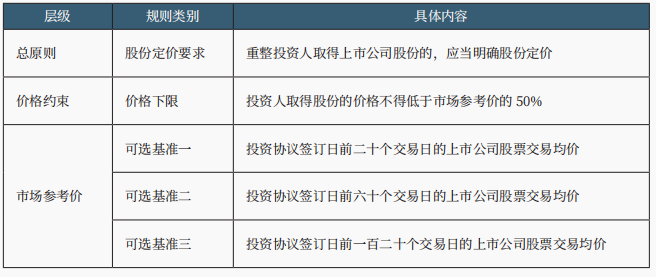
(三)重整投資人入股價格監管要求
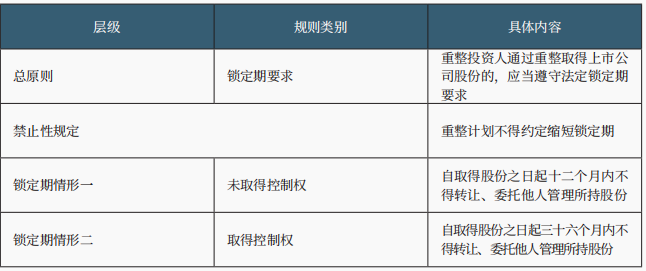
(四)重整投資人入股股份鎖定期要求
三、清償方案與特殊事項處理
(一)債權清償方案監管要求
上市公司重整計劃中的債務清償方案應當明確、可行,不得以明顯無法執行或者難以變現的方式清償債務。
採取成立信託計劃方式清償的,應當明確信託財産範圍、受託人職責以及信託期限。
採取以股抵債方式清償的,應當重點説明以股抵債價格是否客觀反映公司股票的公允市價以及據此計算的債務清償率是否合理。
針對有財産擔保債權,債務人繼續保留擔保物的,應當確保擔保債權人可以就擔保財産現值獲得全額清償,不足部分按照普通債權清償;如果對該擔保債權分期清償的,應當就延期清償的利息確定合理利率,且擔保債權人在清償期限內可以優先於就該擔保物新設立擔保權的債權人獲得清償,擔保財産價值應當結合擔保物未來使用方式和目的進行評估,不得簡單按照清算價值確定。
(二)以股抵債取得股份的限售約束
依據《上市公司監管指引第11號—上市公司破産重整相關事項》第9條,股份鎖定期取決於取得股份後的主體身份及持股情況,而非僅以“重整投資人”或“以股抵債債權人”身份判斷。債權人以股抵債取得股份後,如成為控股股東、實際控制人,或者在無控股股東、實際控制人情形下成為持股5%以上的第一大股東,應遵守相應鎖定期要求。
(三)虛假陳述民事賠償訴訟的處理
上市公司涉及虛假陳述民事賠償訴訟的,應充分考慮可能需賠付投資者的金額,並在清償方案中作出安排。人民法院可以就預估的損害賠償金額徵詢投資者保護機構意見。
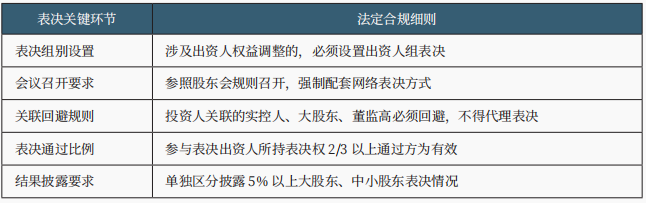
(四)重整計劃草案出資人組的表決要求
(五)可轉換公司債券的處理規則
上市公司被裁定破産重整的,所發行的可轉換公司債券期限適用企業破産法第四十六條的規定,未到期的債權,在破産申請受理時視為到期。
可轉換公司債券募集説明書未對破産重整程式中的交易安排和轉股權作特別約定的,相關主體應當及時召集持有人會議,就公司進入破産重整程式後的交易安排和轉股權行使期限作出決議。
考慮到破産程式正常進行的需要,交易期間不應晚于轉股權行使期間,轉股權行使期間的截止日不應晚于債權申報截止日。關於可轉債的債權金額計算,應以票面金額加上到期利息進行確定。
四、協調審理、資訊披露與會計確認
(一)協調審理機制的適用
人民法院對上市公司及其子公司等關聯公司重整進行協調審理的,應當堅持法人人格獨立原則,明確區分和界定各公司資産以及債權債務關係,各公司之間債權債務的抵銷應當符合企業破産法及司法解釋的規定。
協同重整確有必要集中管轄的,相關法院應當提前溝通協調,並將溝通結果逐級報請最高人民法院指定管轄。
上市公司為關聯公司清償債務的,應當經上市公司債權人會議表決通過,且該關聯公司應當為上市公司的全資子公司或者控股子公司;控股子公司的其他股東包含上市公司控股股東、實際控制人及其關聯方的,上市公司不得為該子公司清償債務。
(二)內幕交易防控與資訊披露
上市公司重整期間資訊披露與內幕防控實行分責管理。管理人負責管理上市公司財産和營業事務的,由管理人承擔資訊披露責任;上市公司自行管理財産和營業事務的,由上市公司承擔資訊披露主體責任,依法真實、準確、完整、及時、公平披露重整相關重大資訊。重整全過程應當嚴格落實內幕資訊知情人登記制度,嚴控內幕資訊傳播,防範內幕交易行為,對存在內幕交易風險的相關人員依法依規處置。
(三)債務重組收益的確認條件
上市公司不得在重整計劃實施的重大不確定性消除前,提前確認債務重組收益。在判斷重整計劃執行過程及結果是否存在重大不確定性進而確認債務重組收益時,應當綜合考慮以下四項法定情形:
一是全體重整投資人是否按照重整計劃約定將認購股份的全部款項支付至上市公司或者上市公司管理人賬戶;
二是債權人是否已按重整計劃獲得償付或者償付給債權人的償債資源是否已劃轉到管理人賬戶;
三是根據重整計劃用於清償債務的轉增、抵債股份是否已完成登記過戶;
四是不存在可能導致重整計劃無法執行完畢的重大未決爭議、訴訟仲裁或其他不確定性事項。