在企業破産清算、重整、和解全流程中,涉稅工作貫穿始終,稅務合規性、辦理效率直接影響債權清償、資産處置與企業存續/退出。本章結合國家法規及北京市營商環境配套政策,系統介紹非正常戶解除、納稅申報、發票管理、欠稅清償、各稅種實操規則、行業涉稅要點及稅務登出流程。
一、破産期間稅務處理的核心要點
管理人負責管理債務人財産和營業事務的,應當代表債務人依法履行破産程式期間申報納稅、扣繳稅費、開具發票等涉稅義務。管理人到稅務機關辦理涉稅費事項時,應當持人民法院受理破産申請的裁定書、指定管理人決定書、授權委託書、經辦人身份證件等材料。在辦理稅費事項時,可以使用管理人印章代替債務人公章。稅務機關按照實名辦稅的相關要求對管理人的具體經辦人員進行資訊採集和驗證。資訊採集和驗證後,管理人的具體經辦人員可以在電子稅務局、辦稅服務廳查詢和辦理債務人涉稅費事項。
(一)非正常戶解除程式
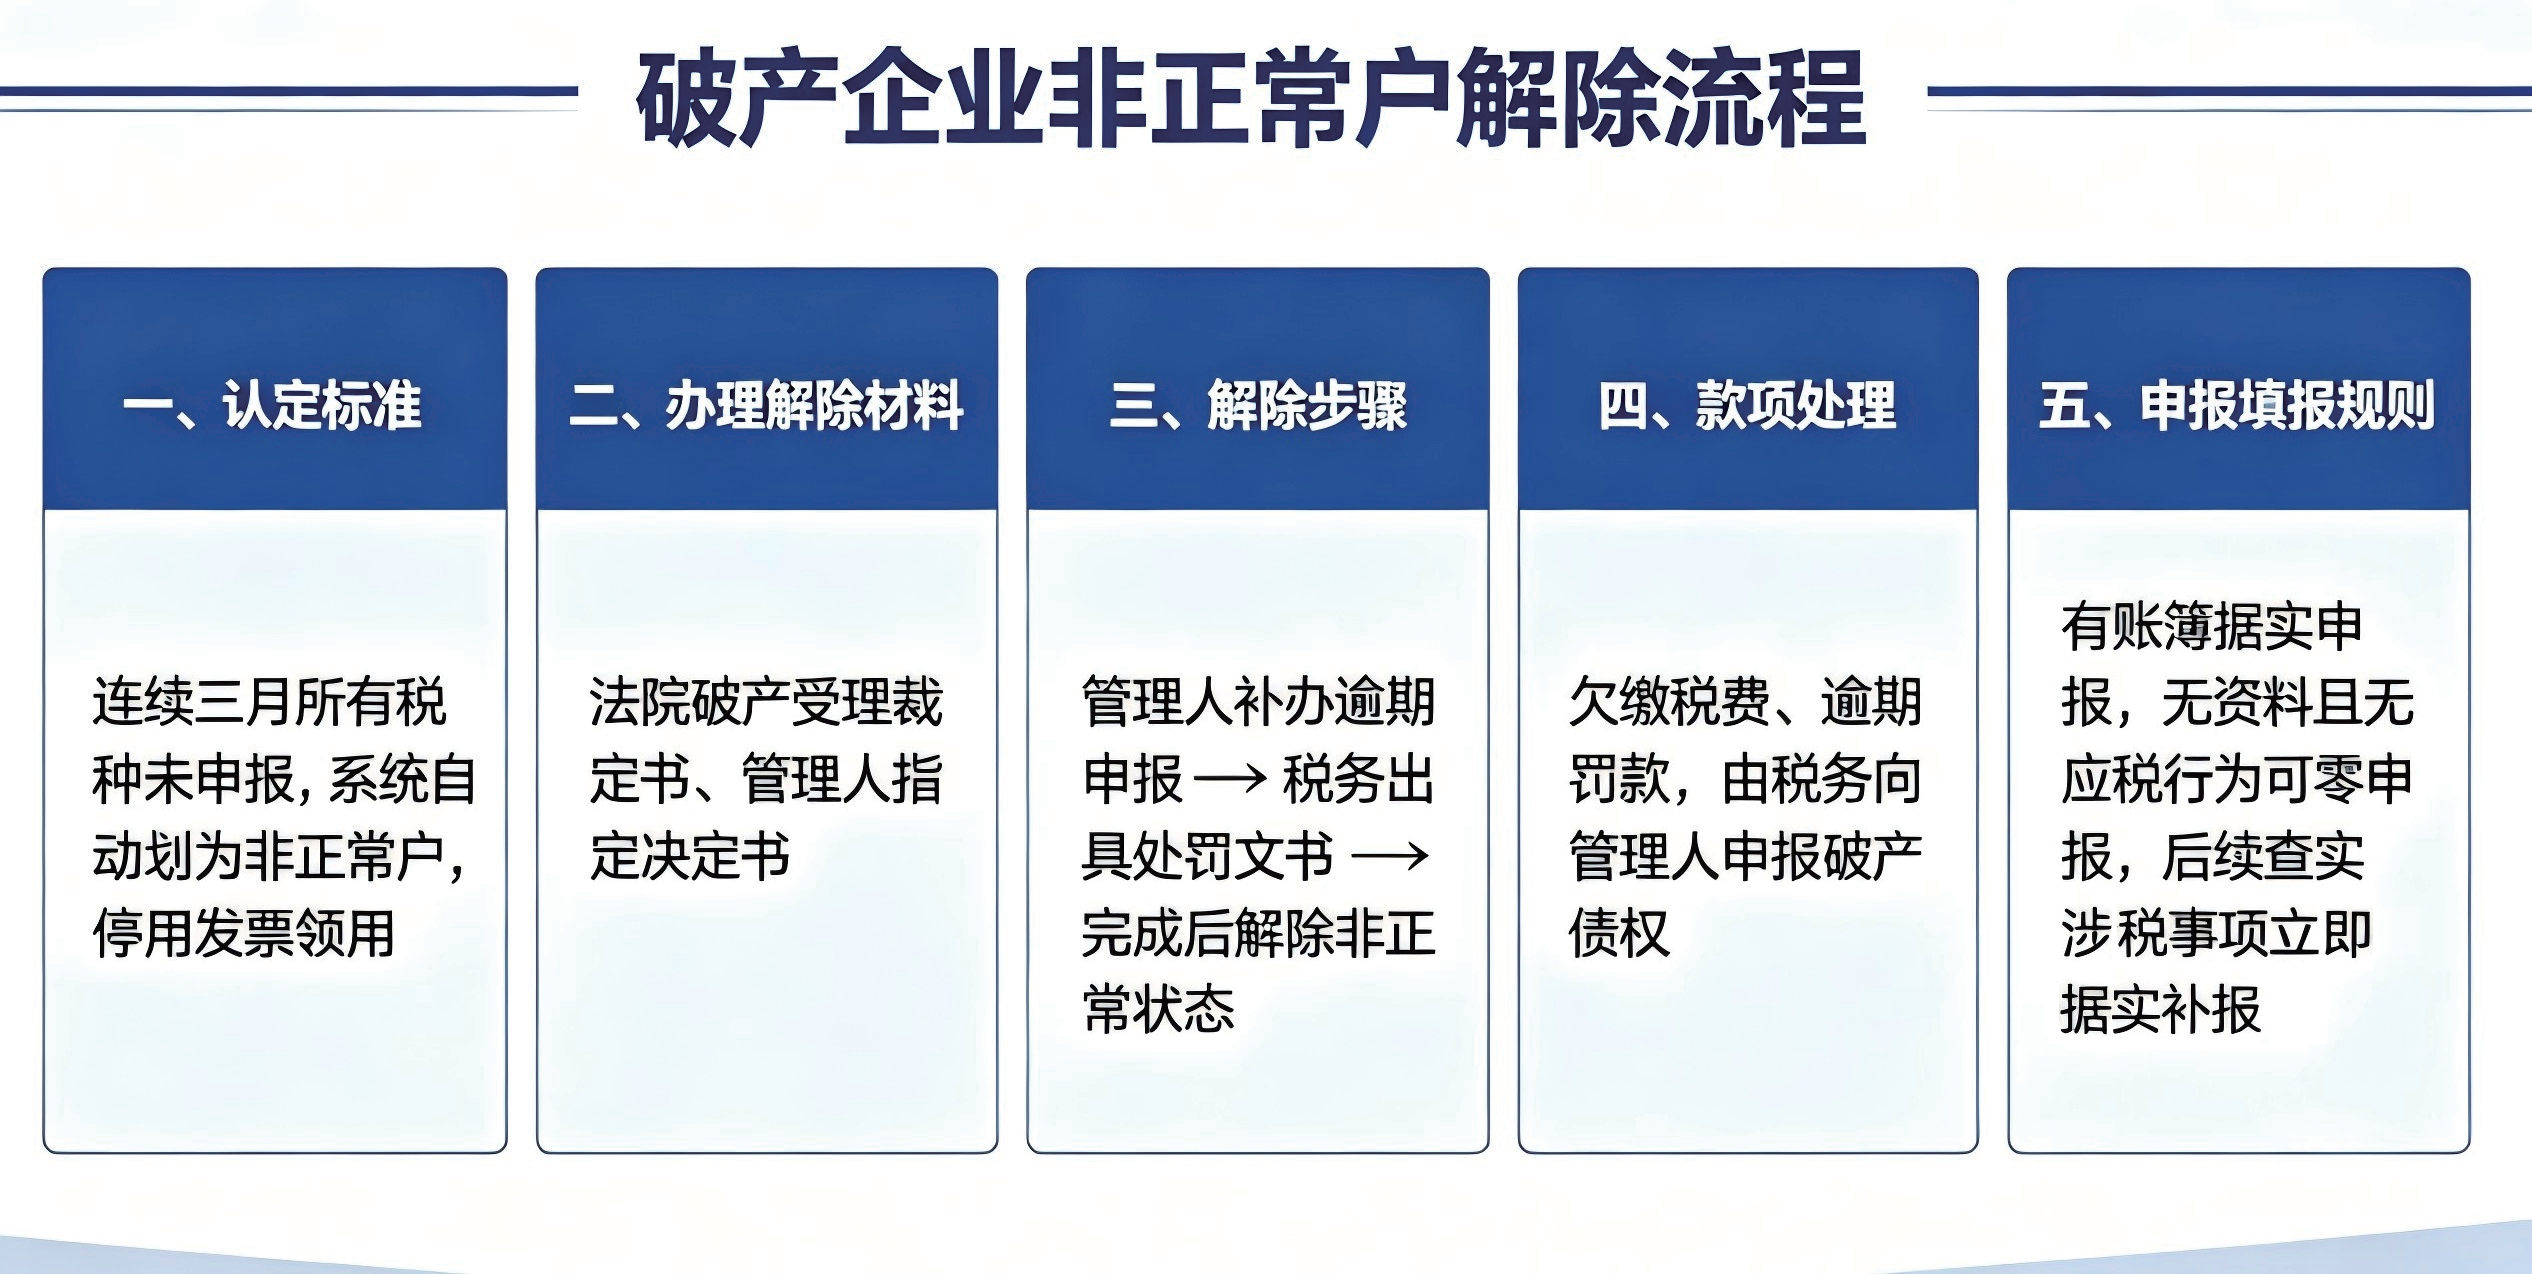
債務人負有納稅申報義務,但連續三個月所有稅種均未進行納稅申報的,稅收徵管系統自動將其認定為非正常戶,並停止其發票領用簿和發票的使用。管理人可以持人民法院受理破産案件的裁定書、指定管理人的決定書、授權委託書、經辦人身份證件等材料,就逾期未申報行為補辦納稅申報,稅務機關出具處罰決定書後解除。因逾期未申報産生的罰款及應補繳的稅費,由主管稅務機關向管理人進行債權申報。
補辦納稅申報的,由管理人根據接管的債務人賬簿資料據實處理。管理人未接管債務人賬簿資料、不掌握債務人在破産申請受理前的非正常戶期間的實際情況、未發現債務人有應稅行為的,可暫按零申報補辦納稅申報。在破産程式中,管理人發現債務人在破産申請受理前的非正常戶期間有納稅義務的,應當及時向稅務機關據實申報。
(二)破産程式常見涉稅行為與納稅申報義務
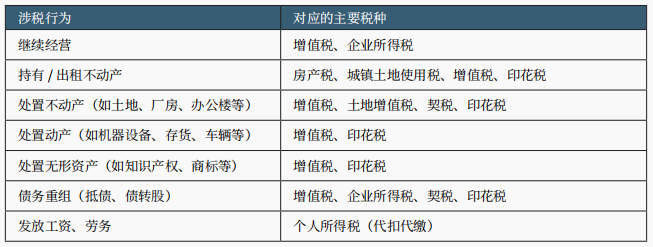
破産受理後,企業需依法繼續履行納稅申報義務。管理人負責管理債務人財産和營業事務的,應代表債務人依法履行納稅申報等義務。
(三)發票申領與使用
管理人應妥善管理和使用發票。在破産程式中因履行合同、處置債務人財産或者繼續營業確需使用發票的,管理人可以使用債務人的原有發票,或以企業名義向主管稅務機關申領開具發票或者代開發票。如因大額資産處置等特殊情況需調整額度的,管理人可向稅務機關申請按規定調整額度。如接管前發票、稅控設備丟失,管理人需及時報備,並按照規定進行挂失、補辦等。由此産生的罰款由主管稅務機關按規定申報債權。
(四)破産期間新發生稅費處理
企業因處置債務人財産發生的相關稅費為破産費用(債權人行使別除權處置擔保財産的,由處置財産所得承擔相關稅費),因繼續營業發生的相關稅費為共益債務,由債務人財産隨時清償。
二、欠稅清償與豁免政策
(一)稅收債權申報與確認
稅務機關應在債權申報期限內申報稅費債權。企業欠稅及相關社會保險費用依《企業破産法》第113條確定受償順位;稅款滯納金、行政罰款等依現行稅費徵管規定及破産審判規則分別作為普通債權或者劣後債權處理。全書清償總順位詳見第六章第三節,本專題重點説明稅費申報、核查、爭議處理和登出銜接。
稅務機關應當在人民法院公告的債權申報期限內向管理人申報企業所欠稅費相關債權。北京地區由國家稅務總局北京市稅務局統一接受債權申報通知,並負責向各地區稅務局、各相關派出機構轉送。
破産受理後新增的稅費,屬於破産費用或共益債務的,不適用上述順位。
(二)滯納金與罰款的處理
破産受理日前産生的稅款滯納金,計算截止至破産受理日,按普通債權申報,受理後不再計息。破産受理前發生的稅務行政罰款,按劣後債權申報。
(三)稅費債權核查與爭議處理
管理人應對稅務機關申報的債權,就計稅依據、稅款所屬期、滯納金計算截止日、債權性質劃分等事項進行逐項審核;對金額、性質有異議的,可向稅務機關書面反饋並協商調整,協商不成的可通過債權異議程式處理。此外,北京地區可依託破産涉稅專窗及府院聯動機制,就涉稅債權爭議開展協同會商、快速化解。
(四)“死欠”核銷政策
清算程式中,經人民法院裁定宣告破産的企業,管理人持人民法院終結破産程式裁定書向稅務機關申請稅務登出的,稅務機關即時出具清稅文書。重整、和解程式中,稅務機關在依法受償後,依據重整計劃或者和解協議仍有未獲清償的稅款滯納金、罰款、因特別納稅調整産生的利息、罰款的,不影響企業申請納稅繳費信用修復和後續納稅繳費信用評價,不影響企業辦理遷移、登出等涉稅事宜。
三、破産程式中主要稅種及處理
(一)破産程式主要稅種及處理要點
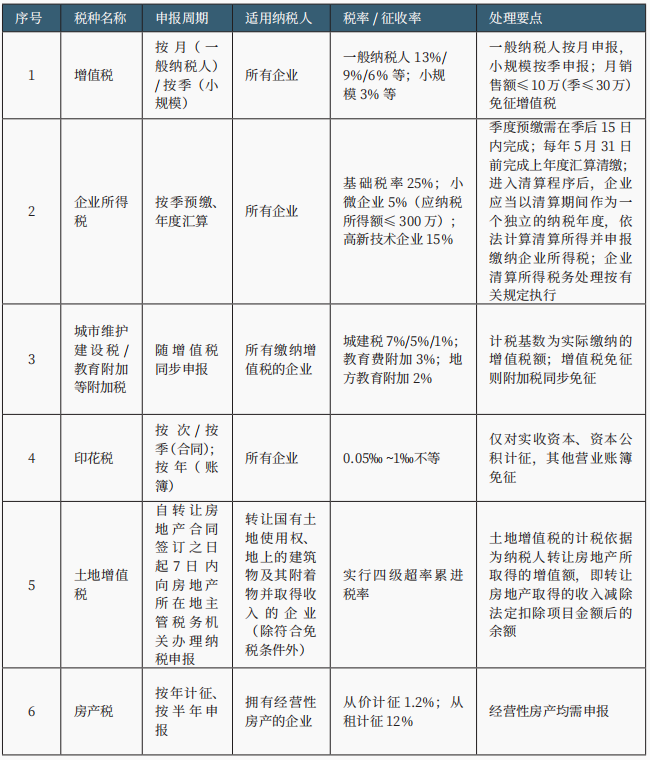
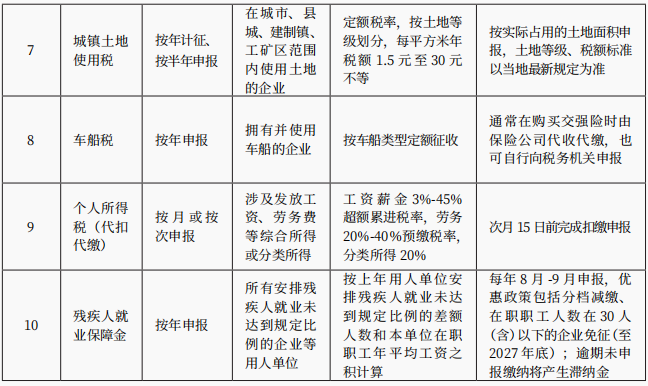
注:稅率等隨國家相關政策調整而變化,具體以現行規定為準。
(二)企業所得稅與債務重組
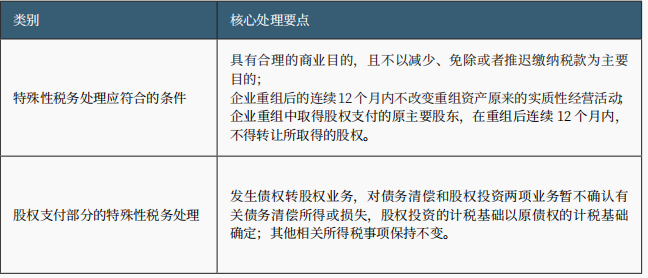
債務重組産生的收益、資産處置所得需依法計稅,資産損失可按規定稅前扣除,並區分一般性、特殊性稅務處理。
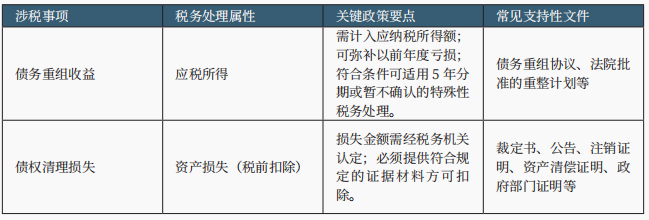
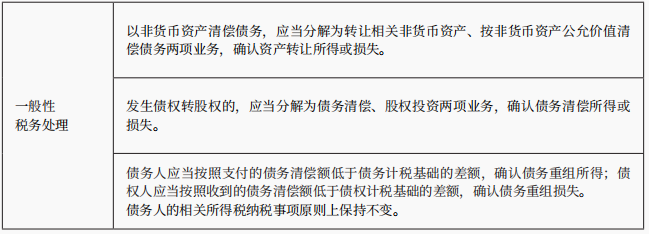
1.一般性稅務處理
企業債務重組,除符合條件使用特殊性稅務處理規定的以外,相關交易應按以下規定處理:
2.特殊性稅務處理
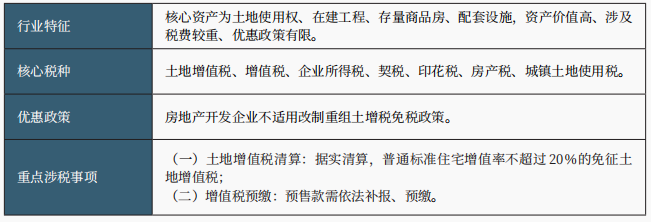
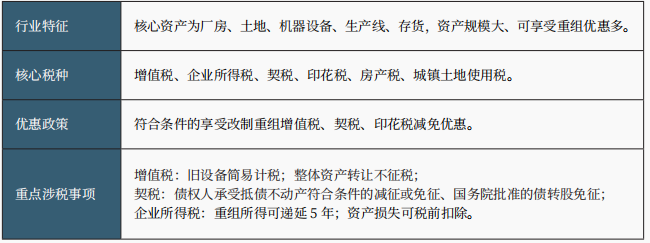
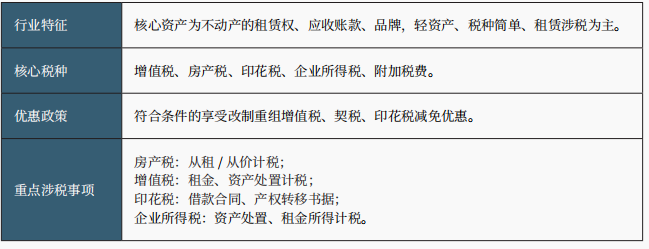
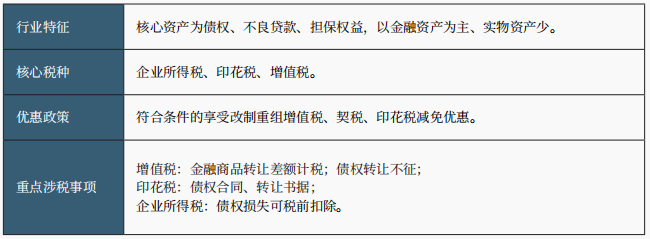
3.常見行業破産涉稅問題概覽
(1)房地産開發企業
(2)重資産企業(以製造業為例)
(3)輕資産企業(以商業服務業為例)
(4)金融企業(以資産管理業為例)
四、破産企業稅務登出辦理
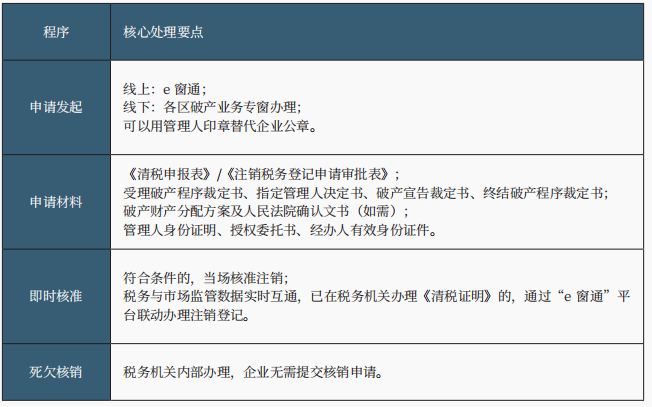
稅務登出是破産程式終結的法定收尾環節,標誌著破産企業納稅義務終止與經營主體退出程式完成。北京市依託府院聯動機制,針對經人民法院裁定破産的企業建立稅務登出綠色通道,符合條件的,清稅文書依現行辦事規則當場出具,大幅簡化破産企業稅務登出流程,降低管理人履職成本,為破産程式順利終結提供堅實保障。
(一)簡易登出程式與申請材料
經人民法院裁定宣告破産並終結破産程式的企業,適用破産稅務簡易登出程式,無需適用普通經營主體登出流程,不受欠稅、歷史違法記錄等事項限制。
(二)北京特色便利措施
1.專窗辦理、程式優化
北京各區稅務局均設立破産登出專窗,實行專人對接、全程提速、一次辦結;未接管到破産企業營業執照或企業印鑒的,豁免補證或補章;稅務機關對人民法院作出的文書等進行形式核驗,免實地核查、免提交清算報告、免稅務清算核查。
2.“即申請、即出件”特色
正常情況下,對於無未辦結稅務稽查、納稅評估、行政復議、稅收保全等限制性事項的破産稅務登出申請,由受理稅務機關當場出具《清稅證明》,無審核等待期、無內部流轉時限。清稅文書出具後,稅務登出程式正式辦結,破産企業納稅義務依法終止。此外,稅務部門與市場監管部門數據實時互通,已在稅務機關辦理《清稅證明》的,通過北京市“e窗通”平臺聯動辦理經營主體登出,無需再提交紙質版清稅證明。