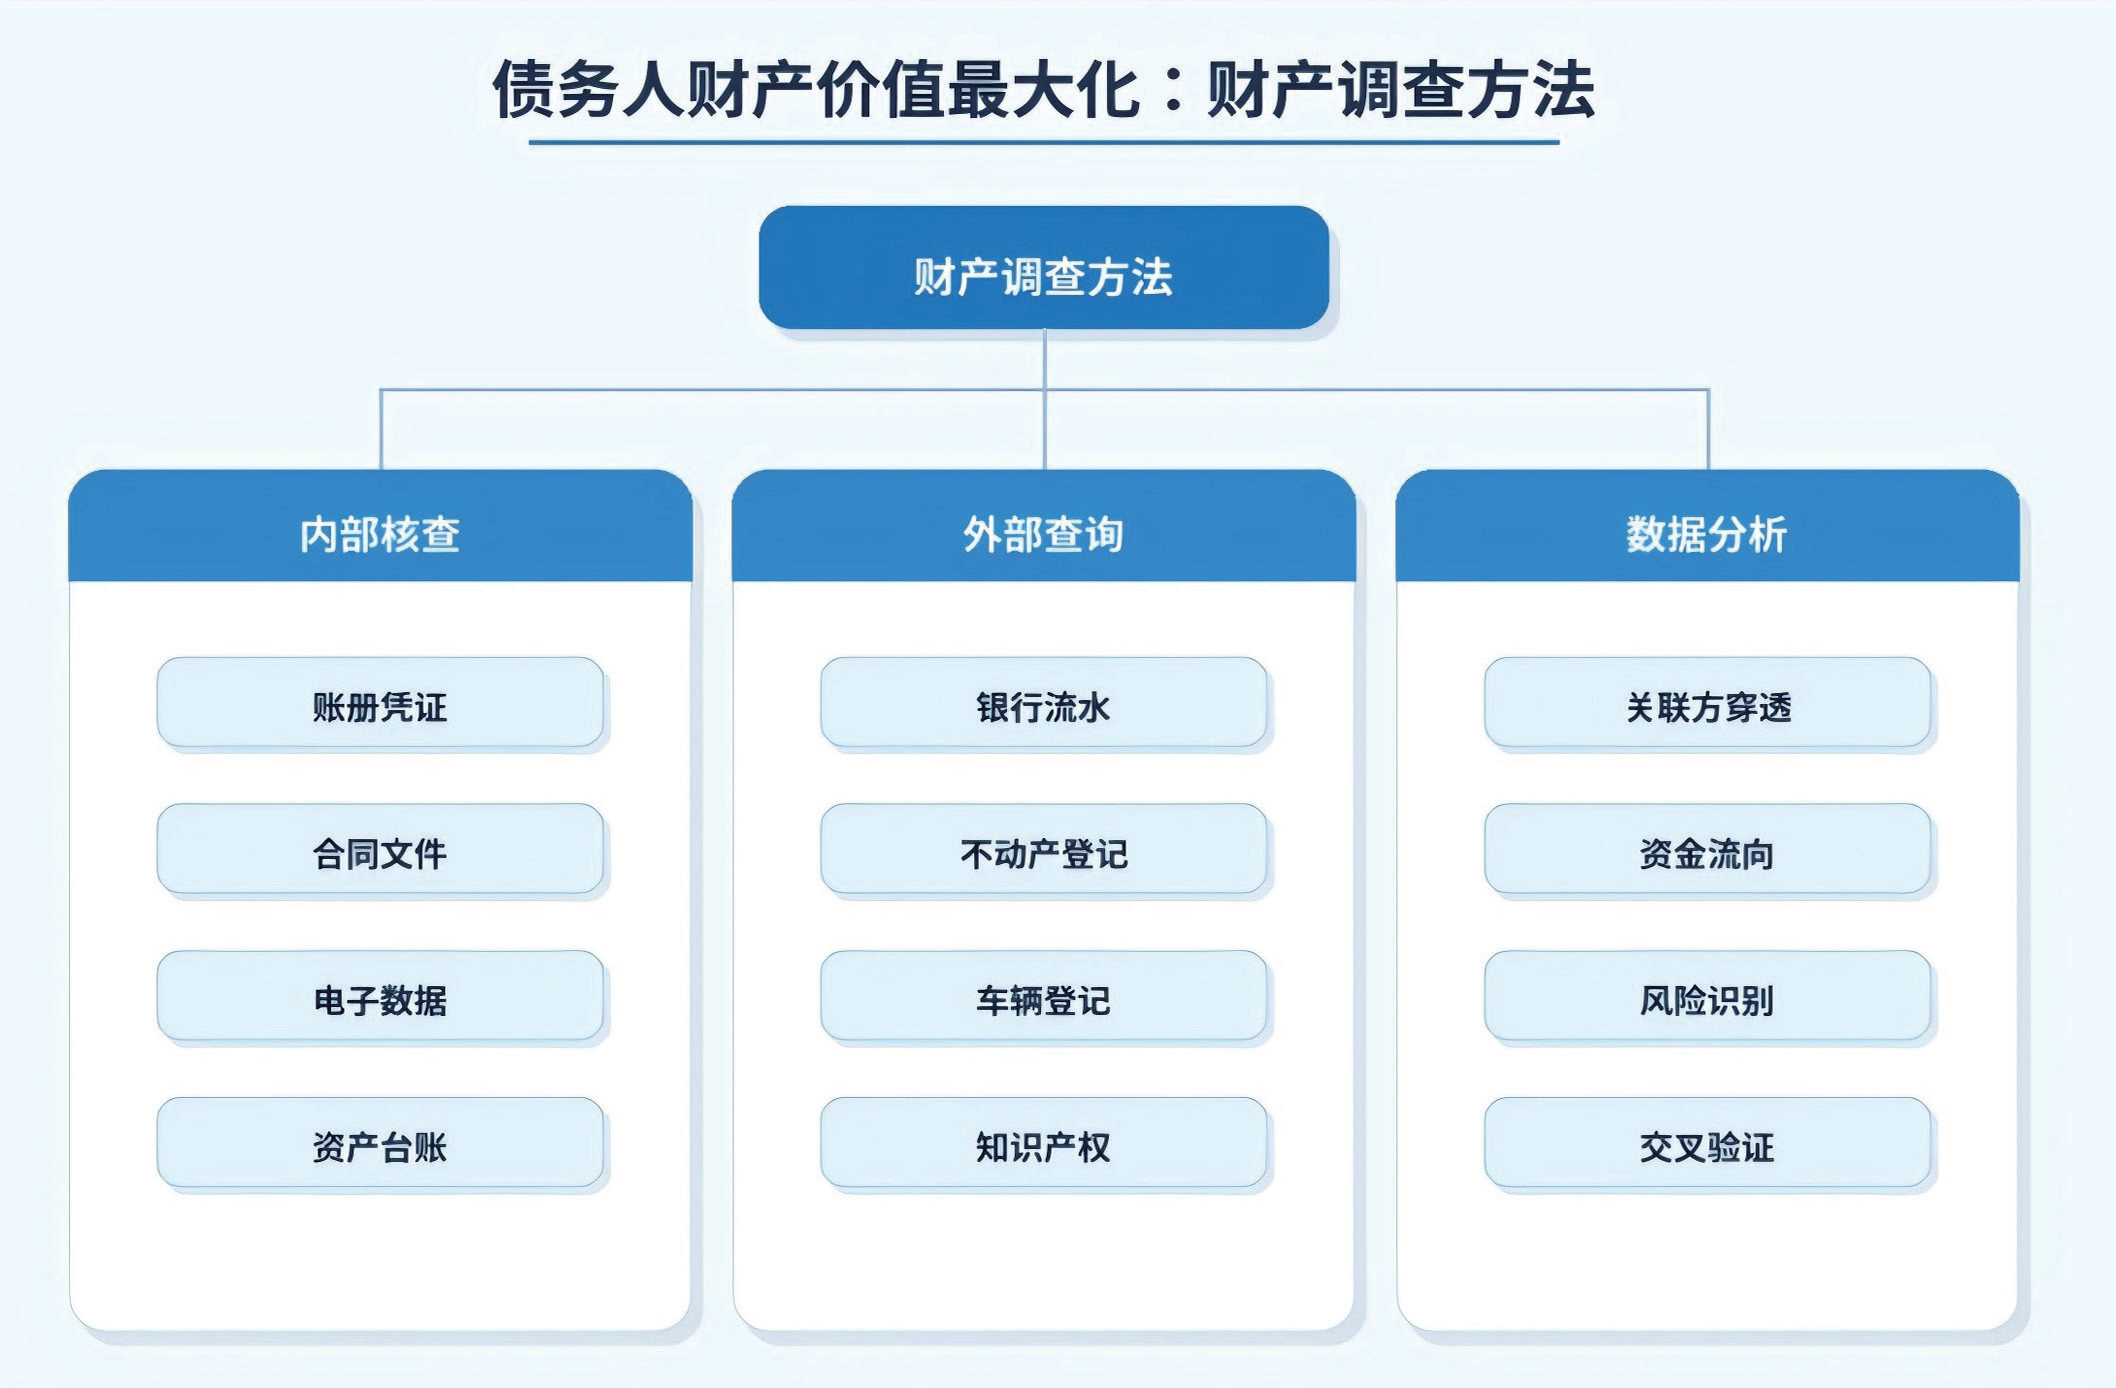
管理人應當全面核查債務人全部財産及財産權益,區分顯性、隱性資産,通過內部核查、外部查詢、交叉核驗完成全覆蓋調查,並編制財産狀況報告。
(一)調查範圍的全面性
財産調查應實現全覆蓋,既要查明已登記在冊的顯性財産(如銀行存款、房産、車輛、機器設備等),也要深挖未公開的隱性財産(如未到期債權、對外投資權益、智慧財産權許可收益、應收賬款等)。對於顯性財産,應通過查閱財務賬冊與實地盤點相結合確認;對於隱性財産,應通過審查交易流水、合同文本及關聯關係進行穿透式核查。
(二)資訊核查的多維途徑
查閱內部資料是獲取財産資訊的基礎,管理人通過查閱債務人的財務報表、會計憑證、合同文件等資料發現財産線索。管理人也可以向金融機構查詢債務人銀行存款、信貸相關資訊;向不動産登記機構查詢債務人不動産權屬登記資訊;向車輛管理部門查詢債務人機動車登記資訊;向智慧財産權行政管理部門查詢債務人專利、商標等智慧財産權權屬登記資訊。此外,訪談債務人的上下游企業是核實債權債務關係的重要途徑。在資訊核查過程中,管理人注重交叉驗證,通過多種渠道獲取的資訊相互印證,確保核查結果的準確性和可靠性。