 4
- 4
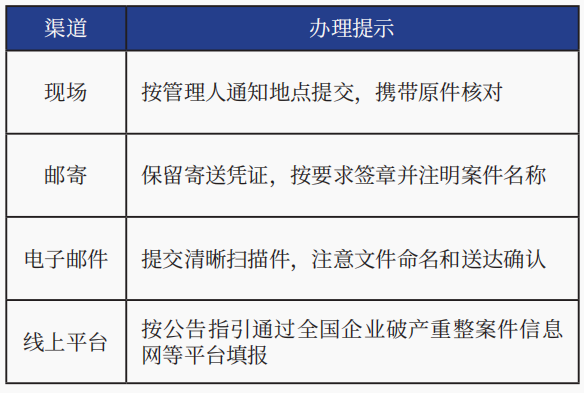
1.四種債權申報渠道
2.普通/擔保/職工/稅款等債權申報材料區分
常見材料:主體證明、債權合同、轉賬憑證、生效裁判、利息計算表、收款賬戶確認書、誠信申報承諾書。
(1)普通貨款債權:購銷合同、送貨單、對賬函、發票、銀行流水;
(2)有財産擔保債權:抵押/質押合同、不動産/車輛登記證明;
(3)生效裁判債權:判決書、仲裁裁決、終本執行裁定書;
(4)票據債權:匯票、本票、銀行拒付證明;
(5)職工債權:無需員工自行申報;
(6)稅款、社保債權:由稅務、社保機構統一申報;
(7)連帶保證求償債權:擔保合同、代償憑證。
3.逾期申報後果
過了申報期仍可補充申報,但此前已經分配的財産不予補發,補充申報産生的審查費用由申報人自行承擔。
法律依據:《企業破産法》第五十六條
第五十六條在人民法院確定的債權申報期限內,債權人未申報債權的,可以在破産財産最後分配前補充申報;但是,此前已進行的分配,不再對其補充分配。為審查和確認補充申報債權的費用,由補充申報人承擔。
債權人未依照本法規定申報債權的,不得依照本法規定的程式行使權利。
4.無需主動申報的兩類債權
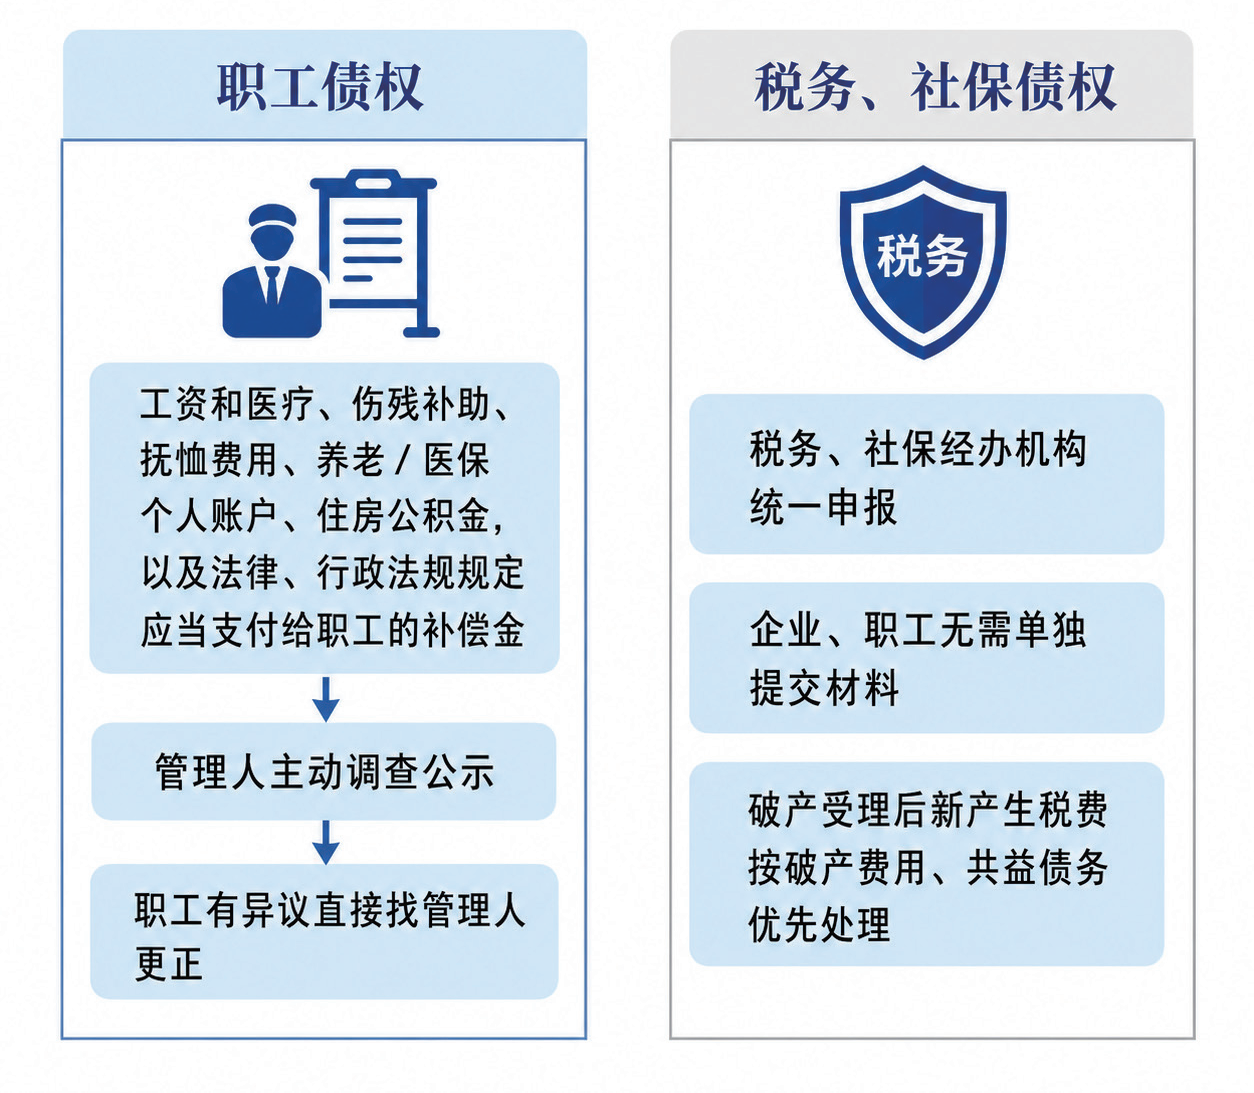
法律依據:《企業破産法》第四十八條
第四十八條債權人應當在人民法院確定的債權申報期限內向管理人申報債權。
債務人所欠職工的工資和醫療、傷殘補助、撫恤費用,所欠的應當劃入職工個人賬戶的基本養老保險、基本醫療保險費用,以及法律、行政法規規定應當支付給職工的補償金,不必申報,由管理人調查後列出清單並予以公示。職工對清單記載有異議的,可以要求管理人更正;管理人不予更正的,職工可以向人民法院提起訴訟。
5.債權異議處理流程
管理人不確認債權人的欠款金額,債權人可以先申請復核;復核仍有異議,15日內向破産法院提起債權確認訴訟或向仲裁機構申請仲裁。