相较于非上市公司,上市公司重整具备双重监管特点,兼具司法破产程序与资本市场合规监管属性,全程贯彻府院协同监管,实现债务风险化解与企业提质发展的双重目标。
一、申请受理与前置审查
(一)司法管辖
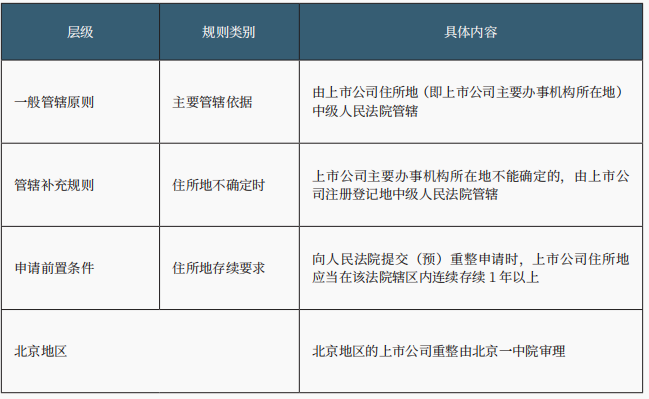
上市公司重整案件的管辖、住所地认定及申请前置要求见下表。
(二)重整价值认定
存在下列情形之一的,应当认定上市公司不具备作为上市公司的重整价值:
一是上市公司因涉及国家安全、公共安全、生态安全、生产安全、公众健康安全等可能被证券交易所终止其股票上市交易的重大违法行为,正在被有权机关立案调查或者立案侦查且尚未结案;
二是根据相关行政处罚事先告知书、行政处罚决定、人民法院生效裁判认定的事实等情况,上市公司可能被证券交易所终止其股票上市交易;
三是上市公司因信息披露、规范运作等存在重大缺陷,可能被证券交易所终止其股票上市交易;
四是其他违反证券监管法律法规,导致上市公司丧失重整价值的情形。
前置整改要求:控股股东、实际控制人及其他关联方存在违规占用上市公司资金、利用上市公司为其提供担保等违法违规情形的,原则上应当在进入重整程序前完成整改。
(三)受理前的双线层报
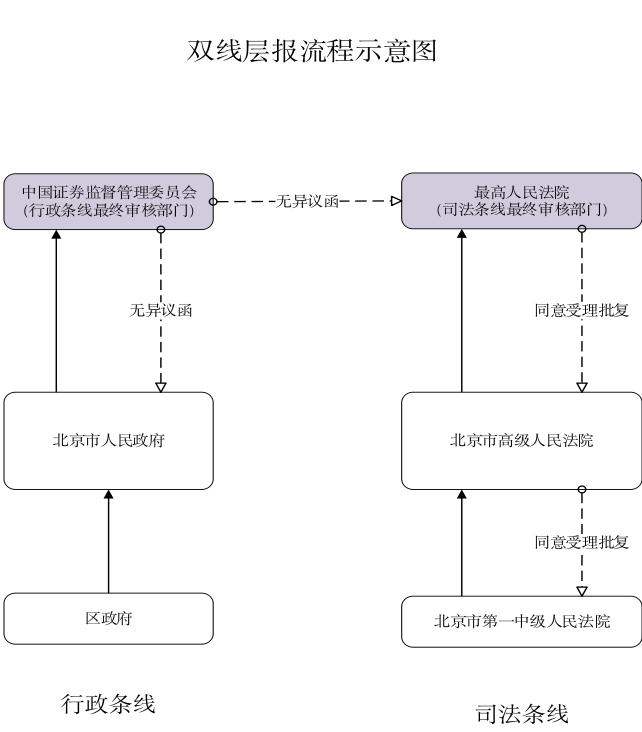
依据《关于切实审理好上市公司破产重整案件工作座谈会纪要》相关规定,上市公司重整受理前需完成行政、司法双线层报。
行政条线,上市公司住所地省级人民政府应当同步向中国证监会通报情况,并将所出具的维稳预案以及上市公司与债权人、出资人、重整投资人等利害关系人已签署或者达成的有关债权调整、重整投资等协议一并通报。中国证监会应当就上市公司重整价值等事项向省级人民政府出具意见,并同步通报最高人民法院。
司法条线,人民法院在裁定受理上市公司破产重整申请前,应当将审查意见及相关材料逐级报送最高人民法院审查。
就北京市而言,双线层报的流程示意图如下:
二、投资方案与股份安排
(一)资本公积转增股本的比例上限与基数认定标准
上市公司重整实施资本公积转增股本用于清偿债务、引入投资人的,转增比例不得超过每十股转增十五股。用于转增股本的资本公积应当为上市公司财务报表中真实、合法存在的资本公积,以公司最近一期经审计的财务报告数据为准,不得采用未经审计数据、预估数据、虚增数据作为转增基数。
(二)重整投资人招募方式
上市公司重整引入重整投资人,原则上应当采取公开招募的方式。未采取公开招募方式的,应当充分说明理由,披露非公开招募的合理性、必要性,专项论证不存在利益输送、损害上市公司及中小投资者合法权益的情形,并按规定履行信息披露义务。
(三)重整投资人入股价格监管要求
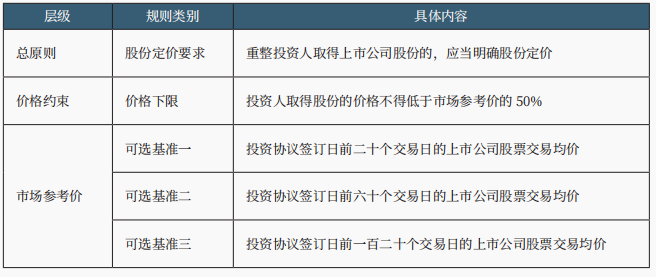
(四)重整投资人入股股份锁定期要求
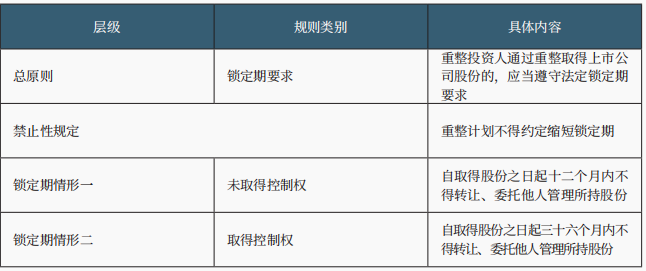
三、清偿方案与特殊事项处理
(一)债权清偿方案监管要求
上市公司重整计划中的债务清偿方案应当明确、可行,不得以明显无法执行或者难以变现的方式清偿债务。
采取成立信托计划方式清偿的,应当明确信托财产范围、受托人职责以及信托期限。
采取以股抵债方式清偿的,应当重点说明以股抵债价格是否客观反映公司股票的公允市价以及据此计算的债务清偿率是否合理。
针对有财产担保债权,债务人继续保留担保物的,应当确保担保债权人可以就担保财产现值获得全额清偿,不足部分按照普通债权清偿;如果对该担保债权分期清偿的,应当就延期清偿的利息确定合理利率,且担保债权人在清偿期限内可以优先于就该担保物新设立担保权的债权人获得清偿,担保财产价值应当结合担保物未来使用方式和目的进行评估,不得简单按照清算价值确定。
(二)以股抵债取得股份的限售约束
依据《上市公司监管指引第11号—上市公司破产重整相关事项》第9条,股份锁定期取决于取得股份后的主体身份及持股情况,而非仅以“重整投资人”或“以股抵债债权人”身份判断。债权人以股抵债取得股份后,如成为控股股东、实际控制人,或者在无控股股东、实际控制人情形下成为持股5%以上的第一大股东,应遵守相应锁定期要求。
(三)虚假陈述民事赔偿诉讼的处理
上市公司涉及虚假陈述民事赔偿诉讼的,应充分考虑可能需赔付投资者的金额,并在清偿方案中作出安排。人民法院可以就预估的损害赔偿金额征询投资者保护机构意见。
(四)重整计划草案出资人组的表决要求
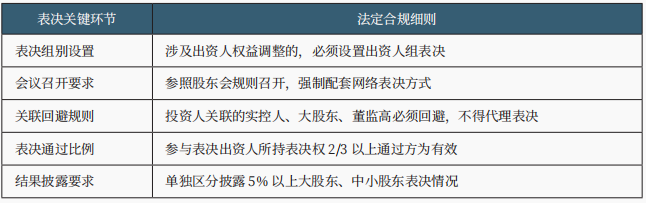
(五)可转换公司债券的处理规则
上市公司被裁定破产重整的,所发行的可转换公司债券期限适用企业破产法第四十六条的规定,未到期的债权,在破产申请受理时视为到期。
可转换公司债券募集说明书未对破产重整程序中的交易安排和转股权作特别约定的,相关主体应当及时召集持有人会议,就公司进入破产重整程序后的交易安排和转股权行使期限作出决议。
考虑到破产程序正常进行的需要,交易期间不应晚于转股权行使期间,转股权行使期间的截止日不应晚于债权申报截止日。关于可转债的债权金额计算,应以票面金额加上到期利息进行确定。
四、协调审理、信息披露与会计确认
(一)协调审理机制的适用
人民法院对上市公司及其子公司等关联公司重整进行协调审理的,应当坚持法人人格独立原则,明确区分和界定各公司资产以及债权债务关系,各公司之间债权债务的抵销应当符合企业破产法及司法解释的规定。
协同重整确有必要集中管辖的,相关法院应当提前沟通协调,并将沟通结果逐级报请最高人民法院指定管辖。
上市公司为关联公司清偿债务的,应当经上市公司债权人会议表决通过,且该关联公司应当为上市公司的全资子公司或者控股子公司;控股子公司的其他股东包含上市公司控股股东、实际控制人及其关联方的,上市公司不得为该子公司清偿债务。
(二)内幕交易防控与信息披露
上市公司重整期间信息披露与内幕防控实行分责管理。管理人负责管理上市公司财产和营业事务的,由管理人承担信息披露责任;上市公司自行管理财产和营业事务的,由上市公司承担信息披露主体责任,依法真实、准确、完整、及时、公平披露重整相关重大信息。重整全过程应当严格落实内幕信息知情人登记制度,严控内幕信息传播,防范内幕交易行为,对存在内幕交易风险的相关人员依法依规处置。
(三)债务重组收益的确认条件
上市公司不得在重整计划实施的重大不确定性消除前,提前确认债务重组收益。在判断重整计划执行过程及结果是否存在重大不确定性进而确认债务重组收益时,应当综合考虑以下四项法定情形:
一是全体重整投资人是否按照重整计划约定将认购股份的全部款项支付至上市公司或者上市公司管理人账户;
二是债权人是否已按重整计划获得偿付或者偿付给债权人的偿债资源是否已划转到管理人账户;
三是根据重整计划用于清偿债务的转增、抵债股份是否已完成登记过户;
四是不存在可能导致重整计划无法执行完毕的重大未决争议、诉讼仲裁或其他不确定性事项。