在企业破产清算、重整、和解全流程中,涉税工作贯穿始终,税务合规性、办理效率直接影响债权清偿、资产处置与企业存续/退出。本章结合国家法规及北京市营商环境配套政策,系统介绍非正常户解除、纳税申报、发票管理、欠税清偿、各税种实操规则、行业涉税要点及税务注销流程。
一、破产期间税务处理的核心要点
管理人负责管理债务人财产和营业事务的,应当代表债务人依法履行破产程序期间申报纳税、扣缴税费、开具发票等涉税义务。管理人到税务机关办理涉税费事项时,应当持人民法院受理破产申请的裁定书、指定管理人决定书、授权委托书、经办人身份证件等材料。在办理税费事项时,可以使用管理人印章代替债务人公章。税务机关按照实名办税的相关要求对管理人的具体经办人员进行信息采集和验证。信息采集和验证后,管理人的具体经办人员可以在电子税务局、办税服务厅查询和办理债务人涉税费事项。
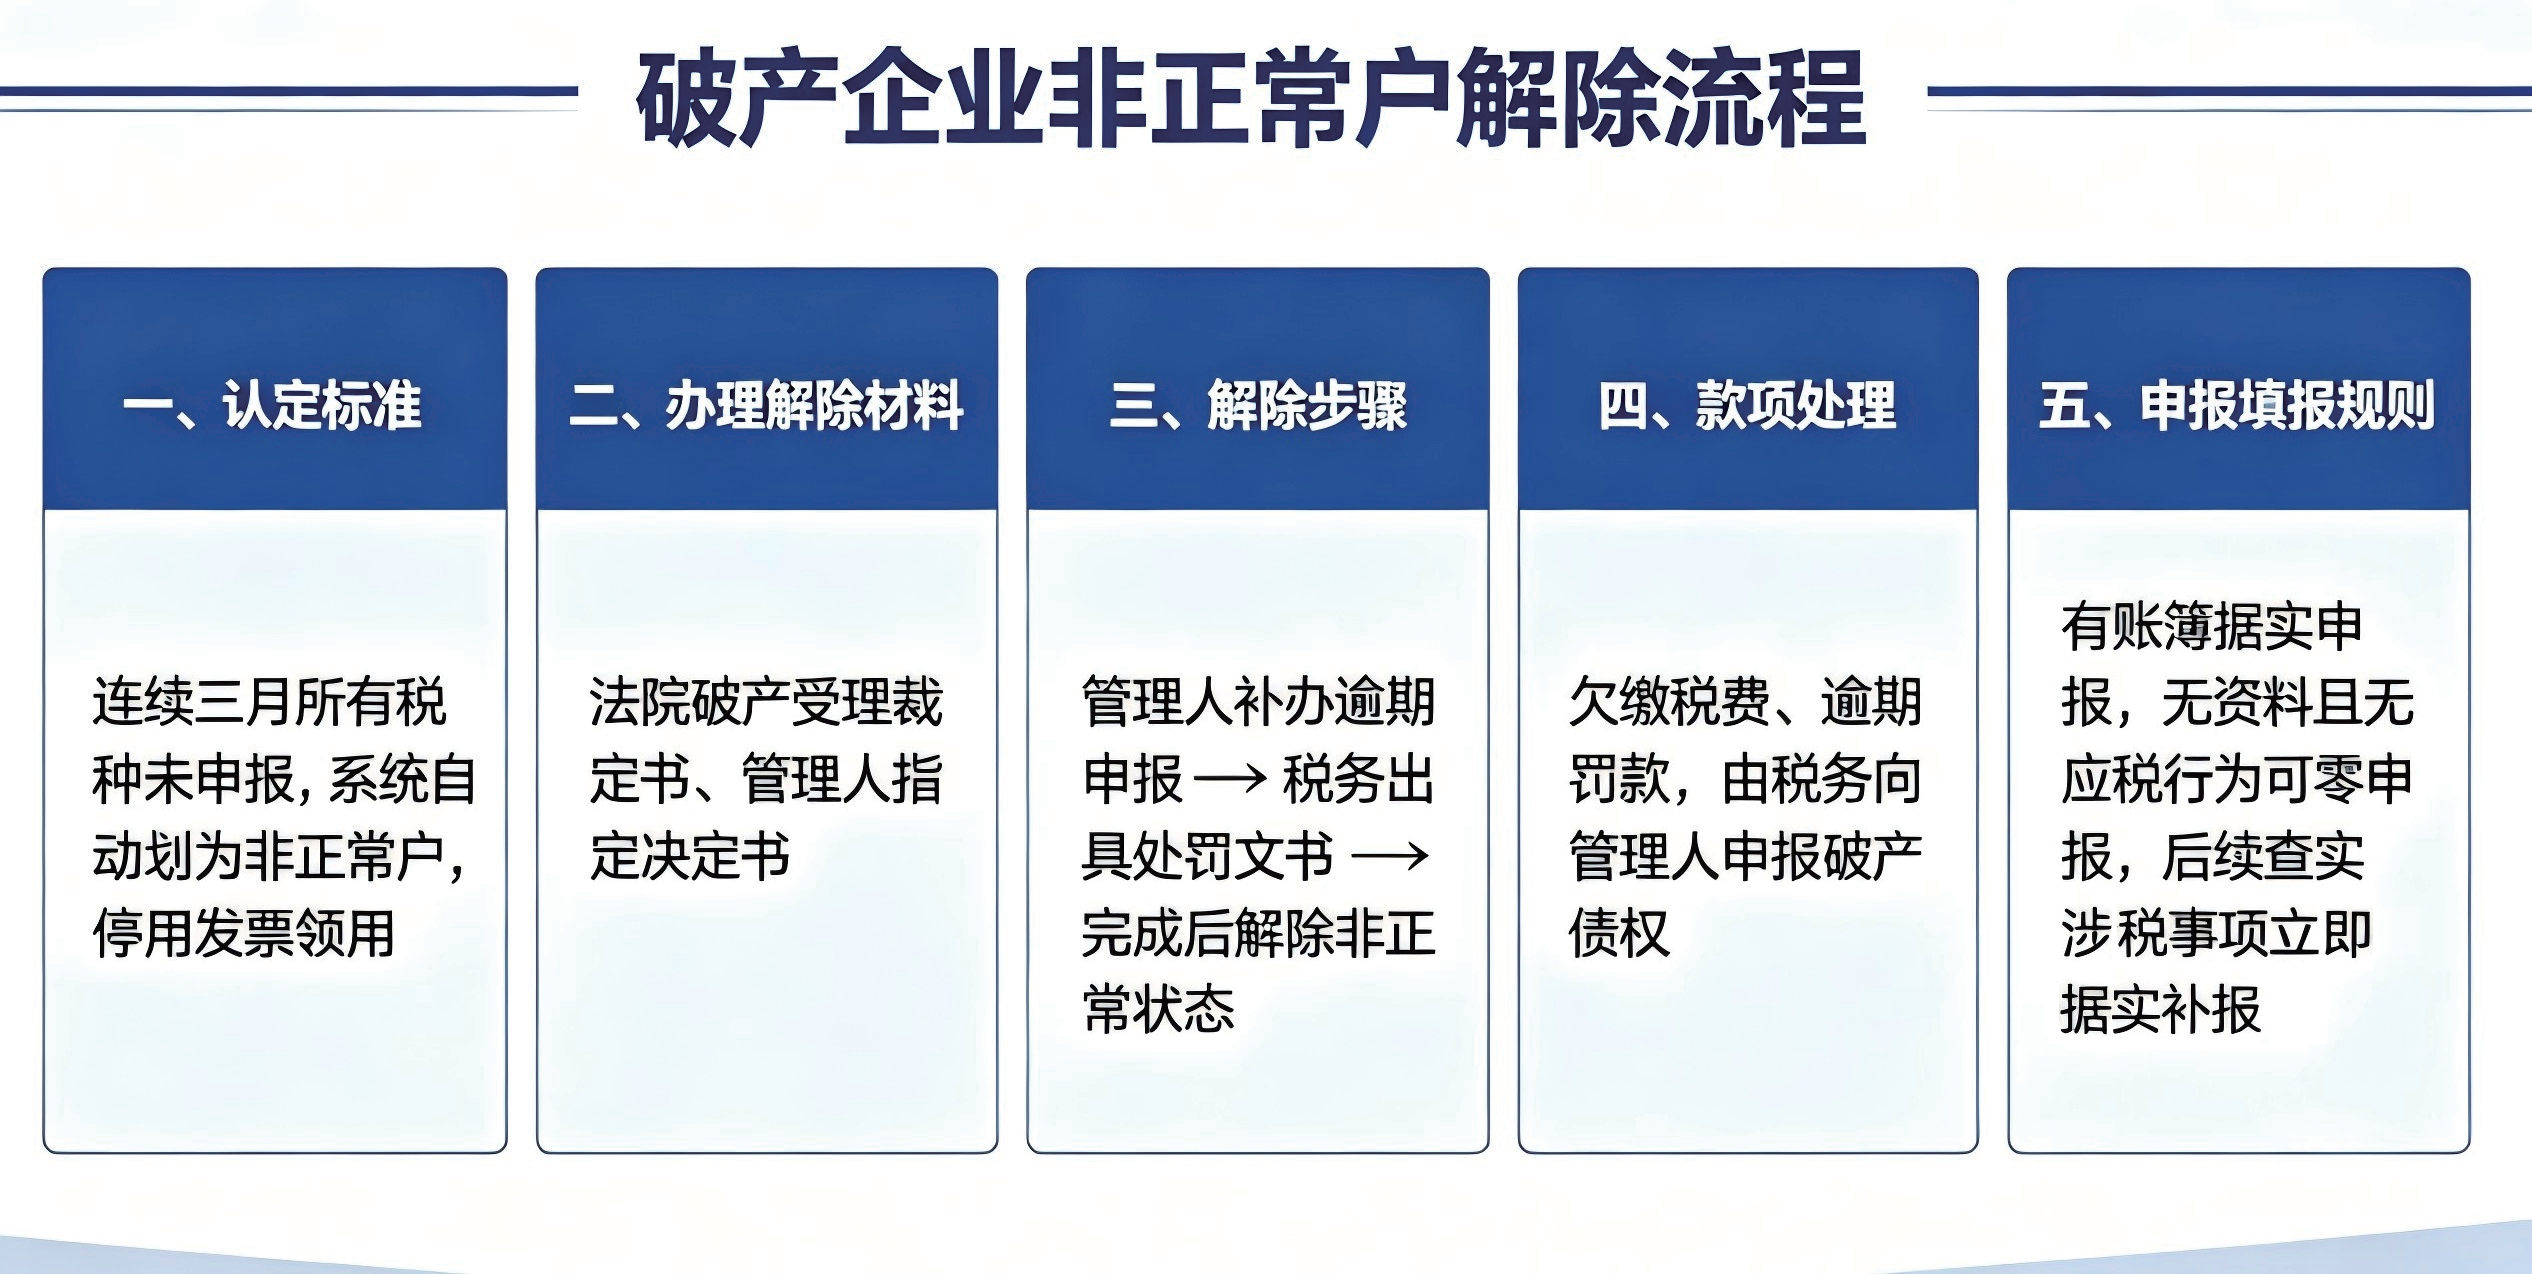
(一)非正常户解除程序
债务人负有纳税申报义务,但连续三个月所有税种均未进行纳税申报的,税收征管系统自动将其认定为非正常户,并停止其发票领用簿和发票的使用。管理人可以持人民法院受理破产案件的裁定书、指定管理人的决定书、授权委托书、经办人身份证件等材料,就逾期未申报行为补办纳税申报,税务机关出具处罚决定书后解除。因逾期未申报产生的罚款及应补缴的税费,由主管税务机关向管理人进行债权申报。
补办纳税申报的,由管理人根据接管的债务人账簿资料据实处理。管理人未接管债务人账簿资料、不掌握债务人在破产申请受理前的非正常户期间的实际情况、未发现债务人有应税行为的,可暂按零申报补办纳税申报。在破产程序中,管理人发现债务人在破产申请受理前的非正常户期间有纳税义务的,应当及时向税务机关据实申报。
(二)破产程序常见涉税行为与纳税申报义务
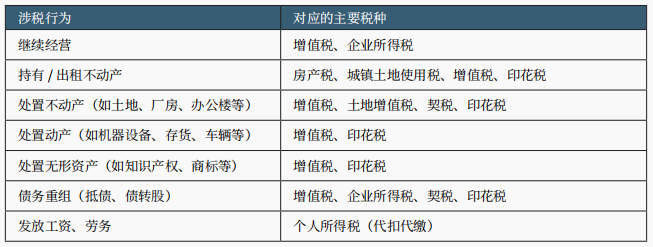
破产受理后,企业需依法继续履行纳税申报义务。管理人负责管理债务人财产和营业事务的,应代表债务人依法履行纳税申报等义务。
(三)发票申领与使用
管理人应妥善管理和使用发票。在破产程序中因履行合同、处置债务人财产或者继续营业确需使用发票的,管理人可以使用债务人的原有发票,或以企业名义向主管税务机关申领开具发票或者代开发票。如因大额资产处置等特殊情况需调整额度的,管理人可向税务机关申请按规定调整额度。如接管前发票、税控设备丢失,管理人需及时报备,并按照规定进行挂失、补办等。由此产生的罚款由主管税务机关按规定申报债权。
(四)破产期间新发生税费处理
企业因处置债务人财产发生的相关税费为破产费用(债权人行使别除权处置担保财产的,由处置财产所得承担相关税费),因继续营业发生的相关税费为共益债务,由债务人财产随时清偿。
二、欠税清偿与豁免政策
(一)税收债权申报与确认
税务机关应在债权申报期限内申报税费债权。企业欠税及相关社会保险费用依《企业破产法》第113条确定受偿顺位;税款滞纳金、行政罚款等依现行税费征管规定及破产审判规则分别作为普通债权或者劣后债权处理。全书清偿总顺位详见第六章第三节,本专题重点说明税费申报、核查、争议处理和注销衔接。
税务机关应当在人民法院公告的债权申报期限内向管理人申报企业所欠税费相关债权。北京地区由国家税务总局北京市税务局统一接受债权申报通知,并负责向各地区税务局、各相关派出机构转送。
破产受理后新增的税费,属于破产费用或共益债务的,不适用上述顺位。
(二)滞纳金与罚款的处理
破产受理日前产生的税款滞纳金,计算截止至破产受理日,按普通债权申报,受理后不再计息。破产受理前发生的税务行政罚款,按劣后债权申报。
(三)税费债权核查与争议处理
管理人应对税务机关申报的债权,就计税依据、税款所属期、滞纳金计算截止日、债权性质划分等事项进行逐项审核;对金额、性质有异议的,可向税务机关书面反馈并协商调整,协商不成的可通过债权异议程序处理。此外,北京地区可依托破产涉税专窗及府院联动机制,就涉税债权争议开展协同会商、快速化解。
(四)“死欠”核销政策
清算程序中,经人民法院裁定宣告破产的企业,管理人持人民法院终结破产程序裁定书向税务机关申请税务注销的,税务机关即时出具清税文书。重整、和解程序中,税务机关在依法受偿后,依据重整计划或者和解协议仍有未获清偿的税款滞纳金、罚款、因特别纳税调整产生的利息、罚款的,不影响企业申请纳税缴费信用修复和后续纳税缴费信用评价,不影响企业办理迁移、注销等涉税事宜。
三、破产程序中主要税种及处理
(一)破产程序主要税种及处理要点
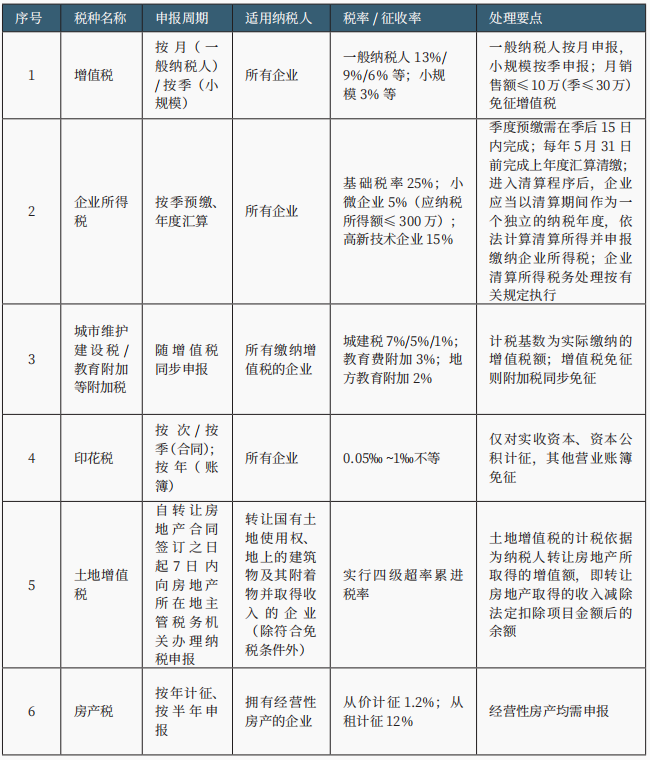
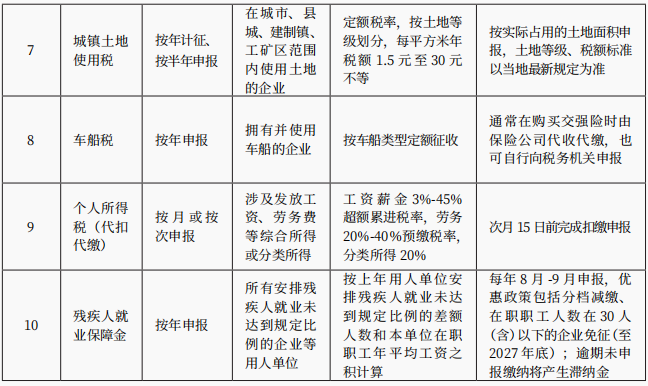
注:税率等随国家相关政策调整而变化,具体以现行规定为准。
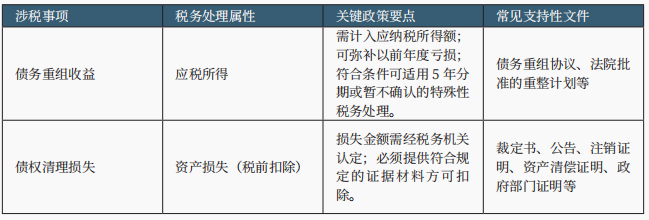
(二)企业所得税与债务重组
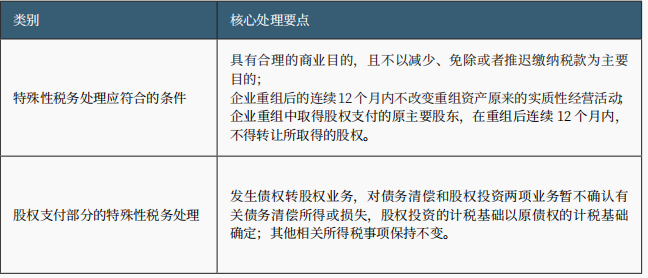
债务重组产生的收益、资产处置所得需依法计税,资产损失可按规定税前扣除,并区分一般性、特殊性税务处理。
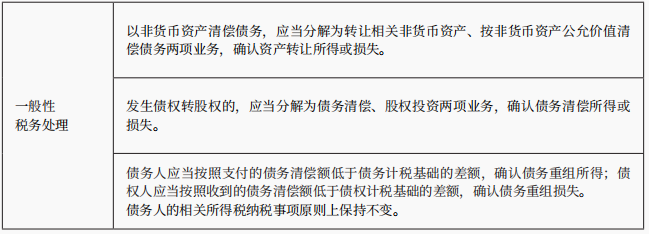
1.一般性税务处理
企业债务重组,除符合条件使用特殊性税务处理规定的以外,相关交易应按以下规定处理:
2.特殊性税务处理
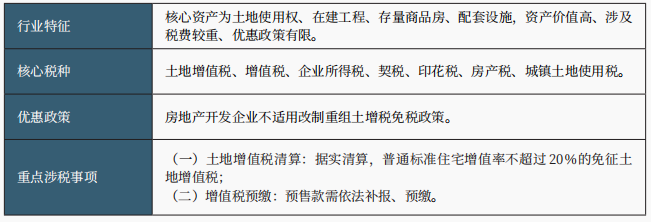
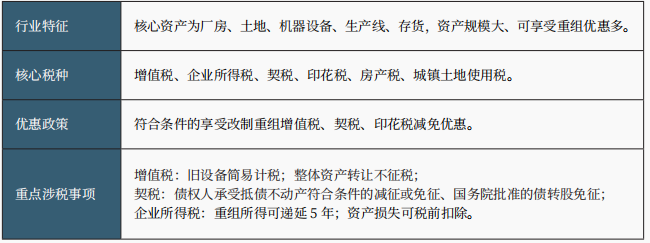
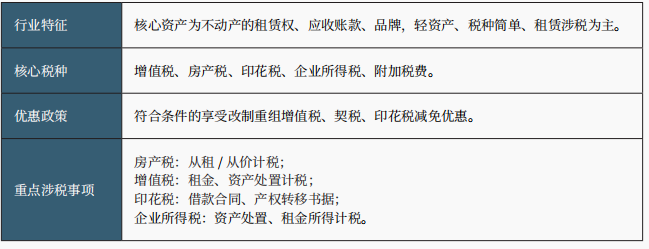
3.常见行业破产涉税问题概览
(1)房地产开发企业
(2)重资产企业(以制造业为例)
(3)轻资产企业(以商业服务业为例)
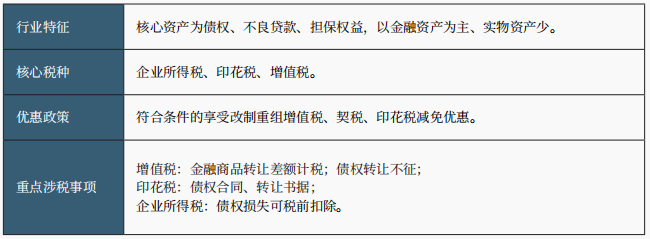
(4)金融企业(以资产管理业为例)
四、破产企业税务注销办理
税务注销是破产程序终结的法定收尾环节,标志着破产企业纳税义务终止与经营主体退出程序完成。北京市依托府院联动机制,针对经人民法院裁定破产的企业建立税务注销绿色通道,符合条件的,清税文书依现行办事规则当场出具,大幅简化破产企业税务注销流程,降低管理人履职成本,为破产程序顺利终结提供坚实保障。
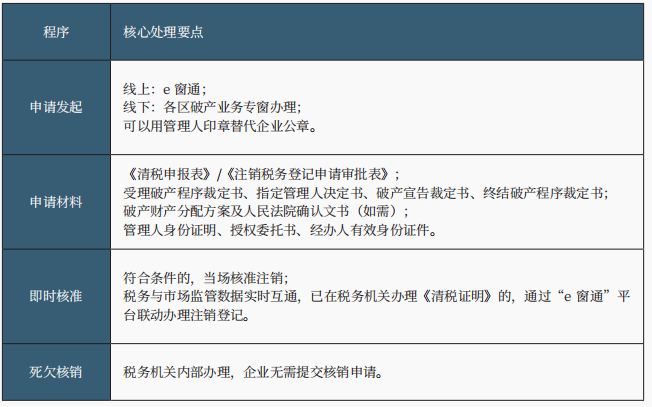
(一)简易注销程序与申请材料
经人民法院裁定宣告破产并终结破产程序的企业,适用破产税务简易注销程序,无需适用普通经营主体注销流程,不受欠税、历史违法记录等事项限制。
(二)北京特色便利措施
1.专窗办理、程序优化
北京各区税务局均设立破产注销专窗,实行专人对接、全程提速、一次办结;未接管到破产企业营业执照或企业印鉴的,豁免补证或补章;税务机关对人民法院作出的文书等进行形式核验,免实地核查、免提交清算报告、免税务清算核查。
2.“即申请、即出件”特色
正常情况下,对于无未办结税务稽查、纳税评估、行政复议、税收保全等限制性事项的破产税务注销申请,由受理税务机关当场出具《清税证明》,无审核等待期、无内部流转时限。清税文书出具后,税务注销程序正式办结,破产企业纳税义务依法终止。此外,税务部门与市场监管部门数据实时互通,已在税务机关办理《清税证明》的,通过北京市“e窗通”平台联动办理经营主体注销,无需再提交纸质版清税证明。