管理人应当全面核查债务人全部财产及财产权益,区分显性、隐性资产,通过内部核查、外部查询、交叉核验完成全覆盖调查,并编制财产状况报告。
(一)调查范围的全面性
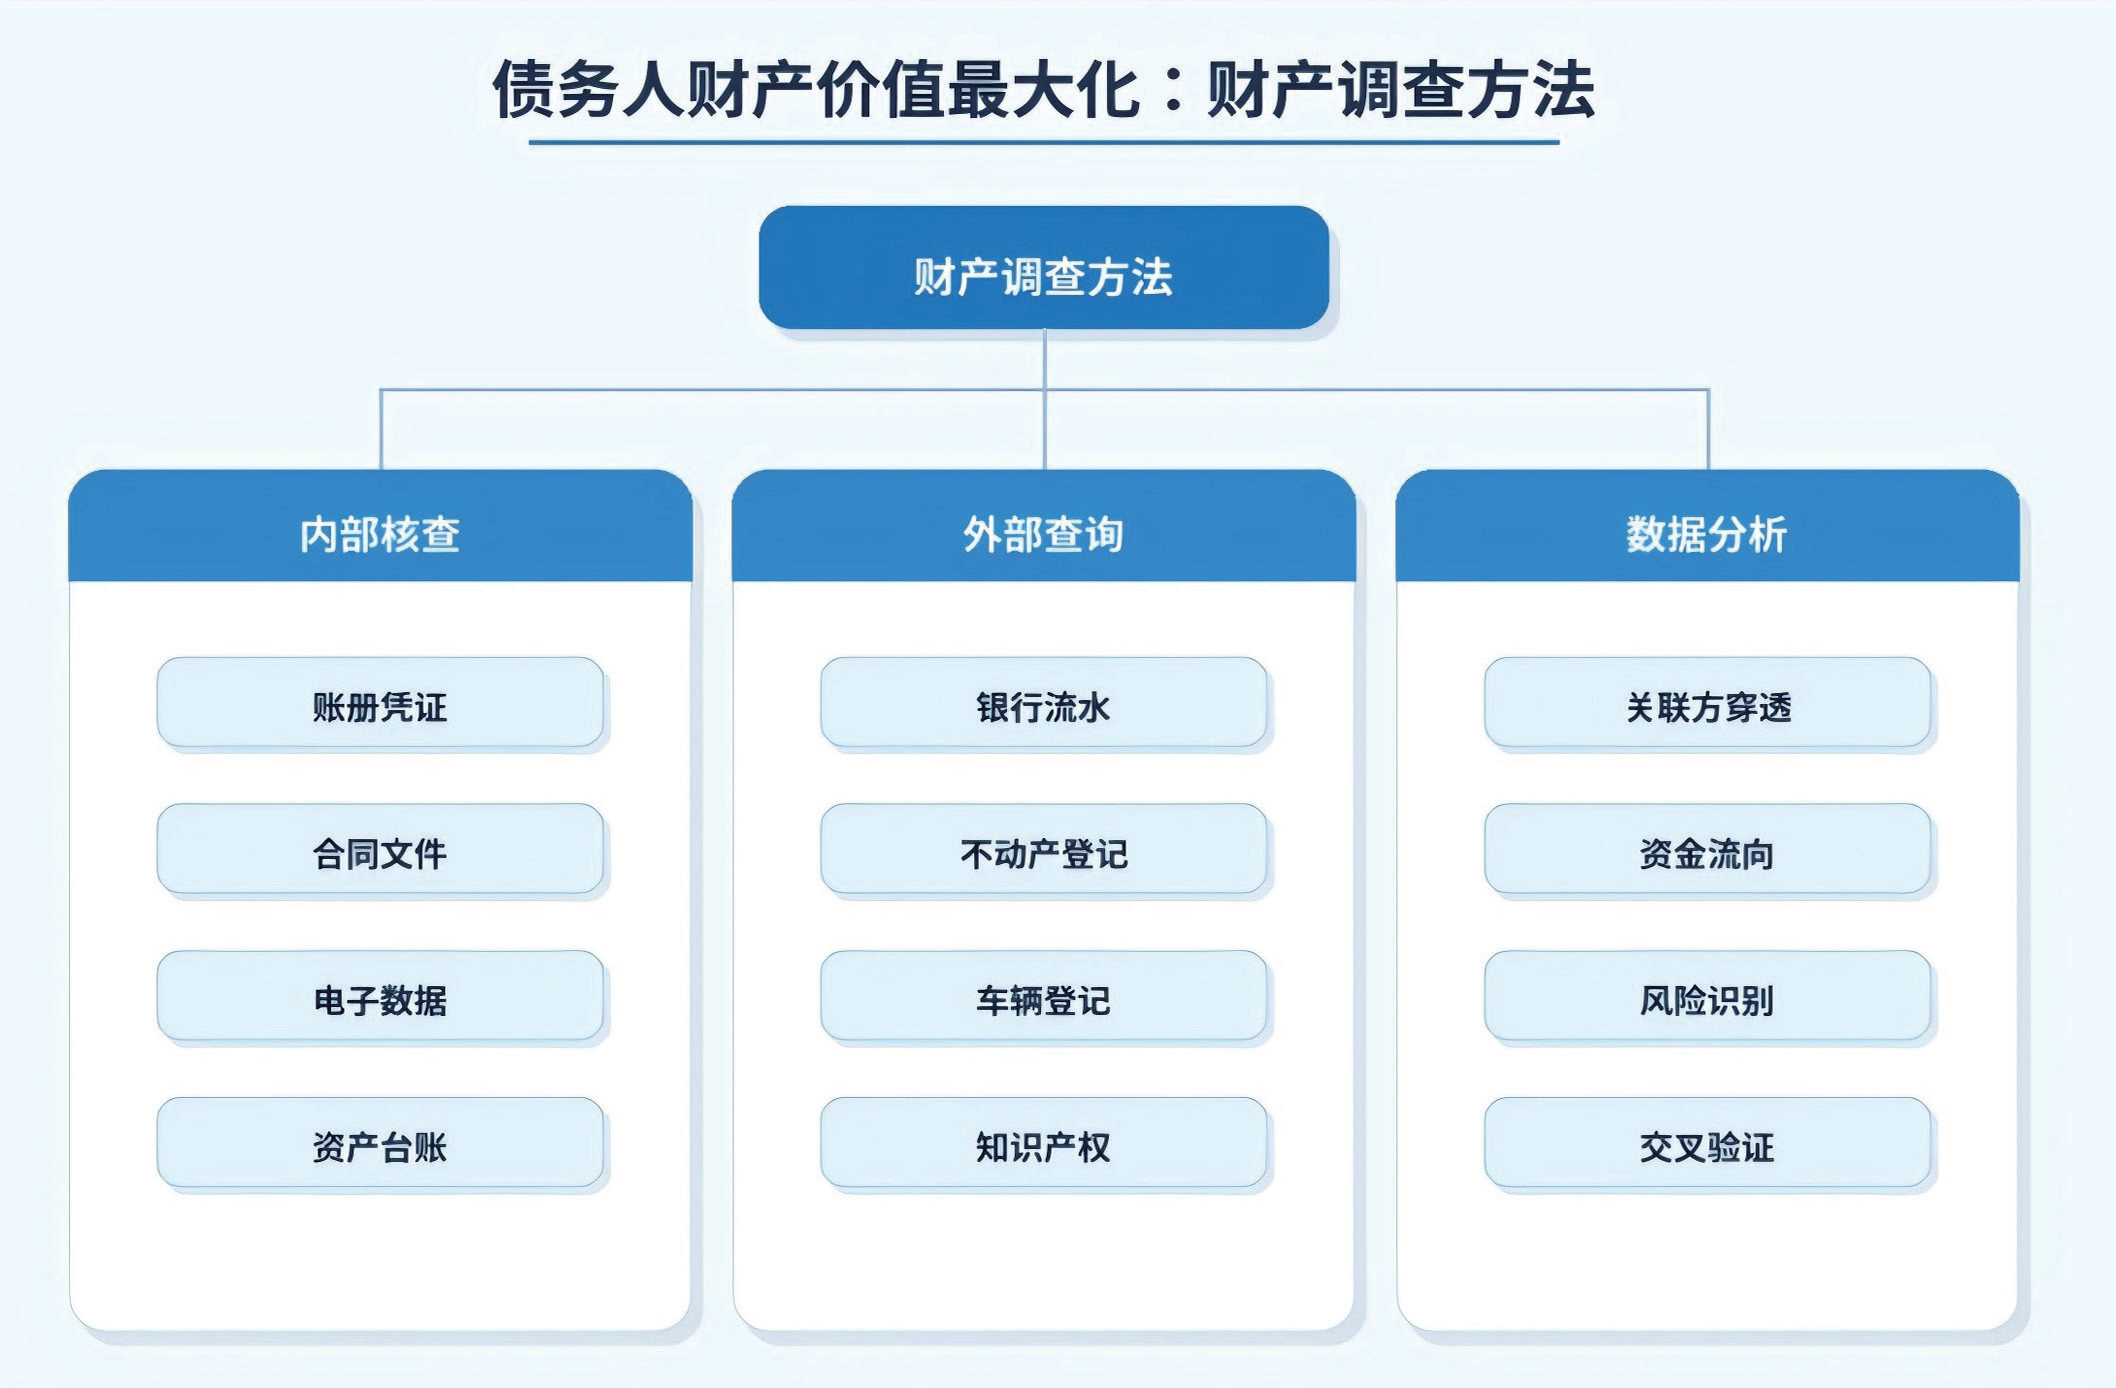
财产调查应实现全覆盖,既要查明已登记在册的显性财产(如银行存款、房产、车辆、机器设备等),也要深挖未公开的隐性财产(如未到期债权、对外投资权益、知识产权许可收益、应收账款等)。对于显性财产,应通过查阅财务账册与实地盘点相结合确认;对于隐性财产,应通过审查交易流水、合同文本及关联关系进行穿透式核查。
(二)信息核查的多维途径
查阅内部资料是获取财产信息的基础,管理人通过查阅债务人的财务报表、会计凭证、合同文件等资料发现财产线索。管理人也可以向金融机构查询债务人银行存款、信贷相关信息;向不动产登记机构查询债务人不动产权属登记信息;向车辆管理部门查询债务人机动车登记信息;向知识产权行政管理部门查询债务人专利、商标等知识产权权属登记信息。此外,访谈债务人的上下游企业是核实债权债务关系的重要途径。在信息核查过程中,管理人注重交叉验证,通过多种渠道获取的信息相互印证,确保核查结果的准确性和可靠性。