注销是登记机关对于企业法人终止予以记录并公示的登记行为,企业法人主体资格的取得以设立登记为标志,其丧失以注销登记为标志。
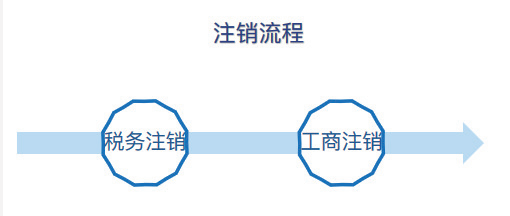
(一)税务注销
管理人持终结裁定书向税务机关申请,税务机关即时出具清税文书,按照有关规定核销。北京已优化非正常户解除、发票供应、纳税申报等流程(详见专题七《破产涉税事项办理》)。
(二)注销登记
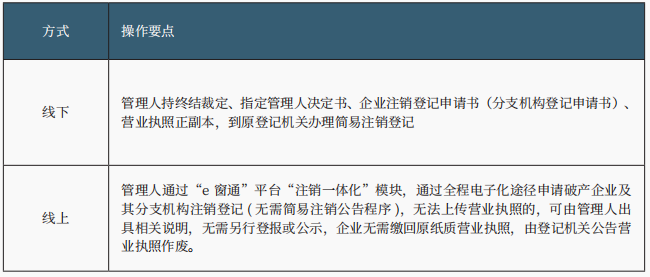
根据《企业破产法》第121条规定和《北京市深化破产制度改革优化营商环境的若干措施》,注销登记方式和要点如下:
注销是登记机关对于企业法人终止予以记录并公示的登记行为,企业法人主体资格的取得以设立登记为标志,其丧失以注销登记为标志。
(一)税务注销
管理人持终结裁定书向税务机关申请,税务机关即时出具清税文书,按照有关规定核销。北京已优化非正常户解除、发票供应、纳税申报等流程(详见专题七《破产涉税事项办理》)。
(二)注销登记
根据《企业破产法》第121条规定和《北京市深化破产制度改革优化营商环境的若干措施》,注销登记方式和要点如下:
您访问的链接即将离开“首都之窗”门户网站 是否继续?