重整计划草案由债务人或者管理人依法制定,主要包括经营方案、债权分类与调整、清偿安排、出资人权益调整、执行期限及监督安排等。
(一)制定主体与期限要求
1.制定主体
债务人自行管理财产和营业事务的,由债务人制作重整计划草案。管理人负责管理财产和营业事务的,由管理人制作重整计划草案。
2.制定期限
债务人或者管理人应当自人民法院裁定债务人重整之日起六个月内,同时向人民法院和债权人会议提交重整计划草案。
前款规定的期限届满,经债务人或者管理人请求,有正当理由的,人民法院可以裁定延期三个月。
(二)偿债资源
清偿方案应以企业既有偿债资源为基础,兼顾重整投资人投入与持续经营所需资金,同时平衡债务人、各组债权人及原股东的合法利益,针对不同债权组设计相适应的偿债方案。偿债资源可分为两类:
1.现金类资源:偿债现金主要来源于重整投资人投入的货币资金、债务人资产变价所得、债务人债权实现以及债务人经营收入。
2.非现金类偿债财产:可清偿债权的财产性权益,是现金的补充形式,包括:股权类权益、信托受益权、实物及无形资产等。
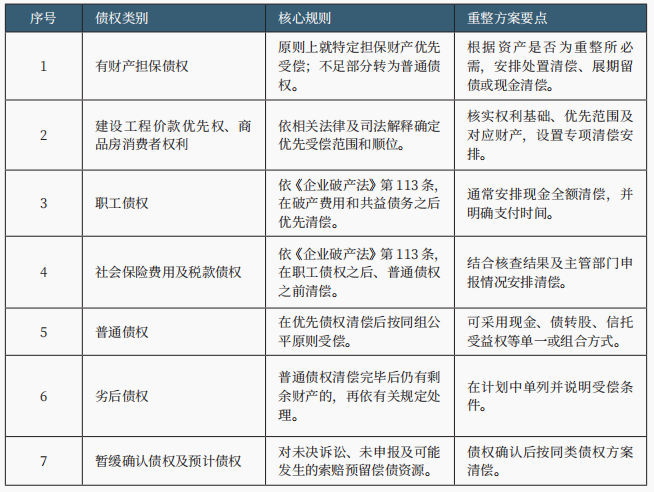
(三)债权分类与清偿方案
重整计划应当区分债权性质和受偿顺位,并结合持续经营需要设计清偿方式。核心规则如下:
(四)出资人权益调整
一般而言,企业进入破产程序通常意味着需要依法调整出资人权益,以增加偿债资源、引入重整投资人。具体方式包括原股东让渡股权、资本公积金转增股本等,让渡或转增的股权主要用于引入投资人、清偿债务及员工激励。符合重整计划安排的,可依法酌情保留原股东部分权益。
(五)经营方案的要素
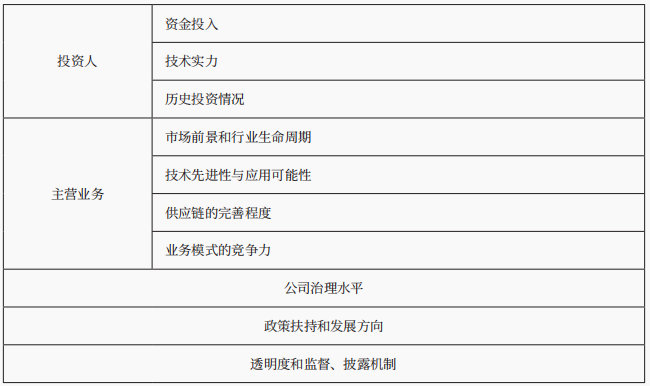
重整期间经营方案是重整计划的核心内容,其围绕能否持续经营并可实现债权清偿展开。经营方案中通常重点关注的内容如下表所示: