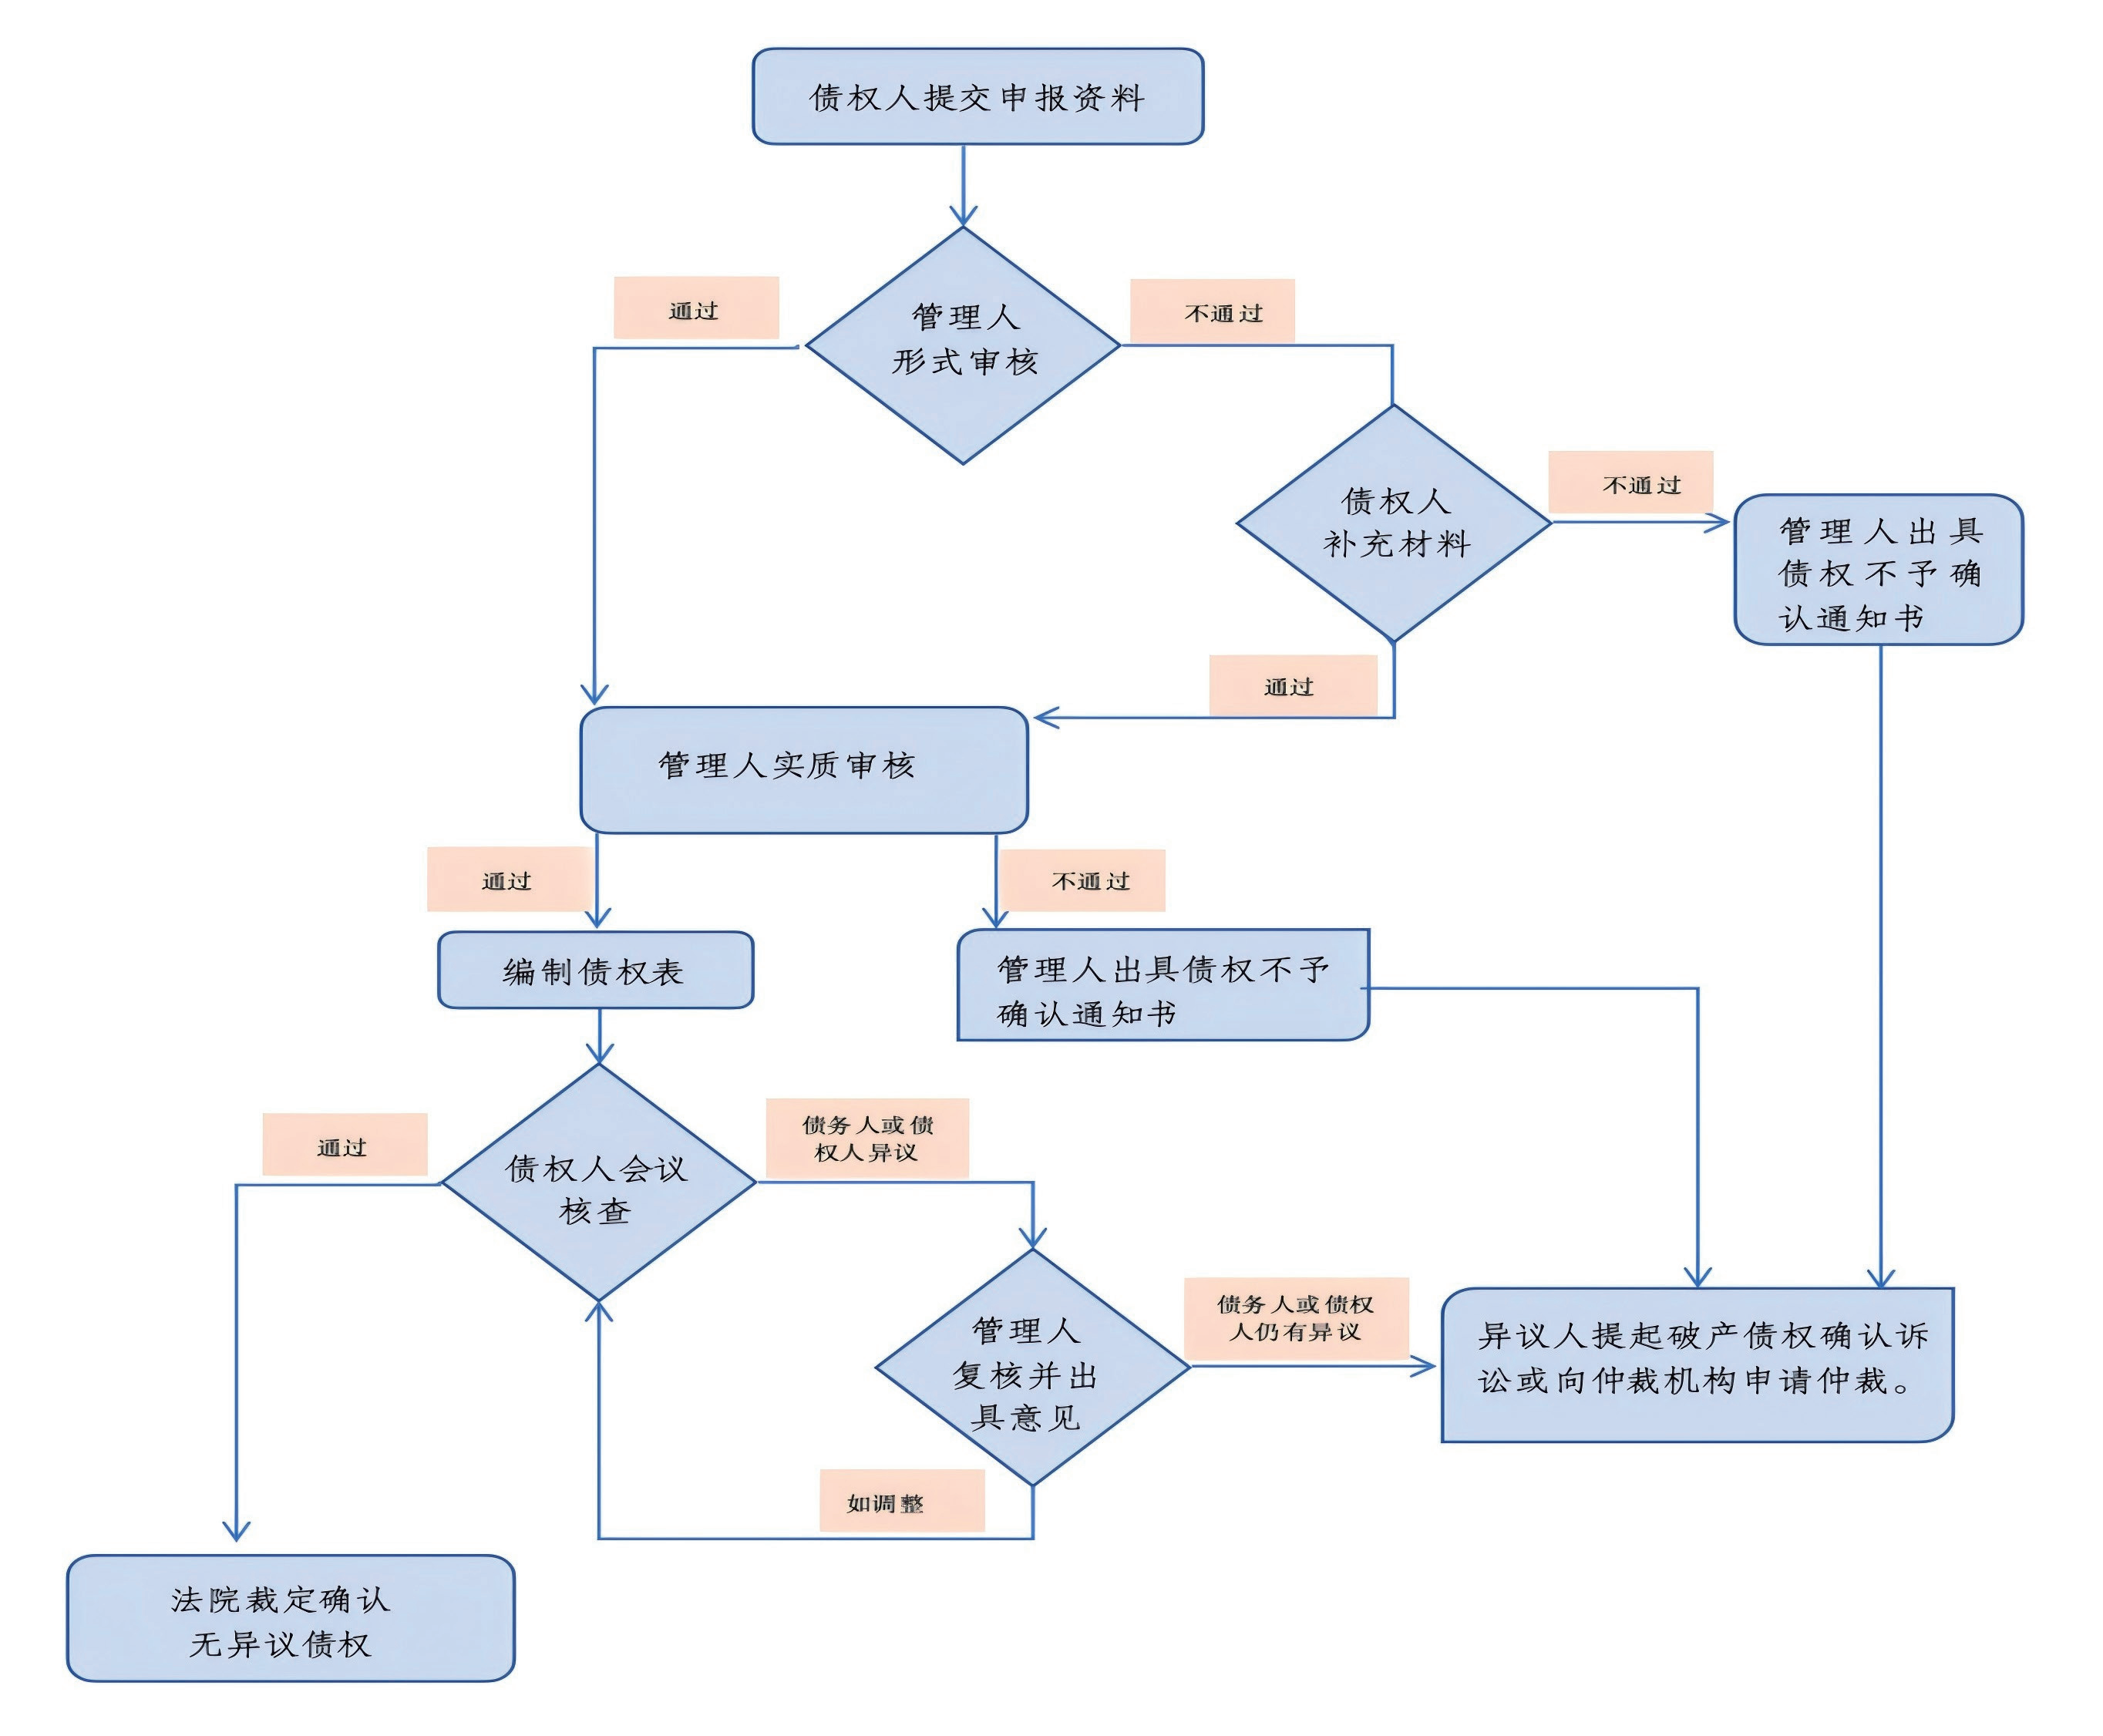
债权申报是债权人参与破产程序、实现债权清偿的第一步。人民法院受理破产申请后,人民法院、管理人将发布债权申报公告,债权人应在规定期限内向管理人申报债权。以下从申报主体、期限、材料、方式及境外债权人特别规定五个维度,为债权人提供清晰的操作指引。
一、债权人如何申报债权?
(一)申报主体与申报期限
对债务人享有合法债权的自然人、法人或其他组织,均可作为申报主体向管理人申报债权。具体包括:
1.已知债权人:通过债务人的会计账册、债务清册、财务报告、清算报告、审计报告以及相关生效裁判文书等方式确定。
2.未知债权人:通过全国企业破产重整案件信息网或省级以上报刊发布的公告获知申报信息的债权人。
3.特殊主体:保证人、连带债务人、票据追索权人、受托人等依法享有债权的主体。
债权申报期限由人民法院在受理破产申请后确定,自公告发布之日起计算,最短不少于30日,最长不超过3个月。
(二)申报材料要求
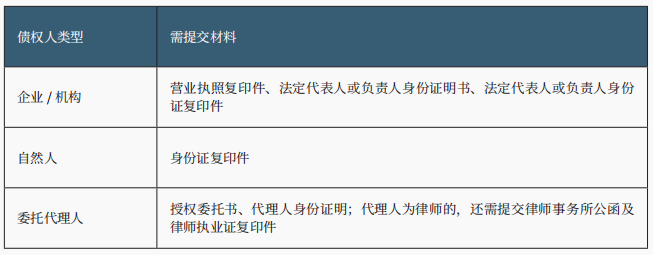
债权人申报债权时,需向管理人提交以下四类材料:
1.主体资格证明
2.债权申报表
管理人将提供统一格式的《债权申报表》,债权人需如实填写:
(1)债权人基本信息、代理人信息
(2)申报债权总额
(3)债权性质(普通债权/有财产担保债权/职工债权等)
(4)有无财产担保及担保物详情
(5)是否属于连带债权
(6)诉讼、仲裁或执行情况等
注意:外币债权须以破产申请受理日人民银行公布的市场交易中间价折算为人民币,并提交银行出具的汇率证明。
3.债权证据材料
不同类型债权的核心证明材料见下表;债权人还应提交能够证明债权发生、履行、担保及已受偿情况的相关材料。
常见债权类型需具备的证据汇总如下:
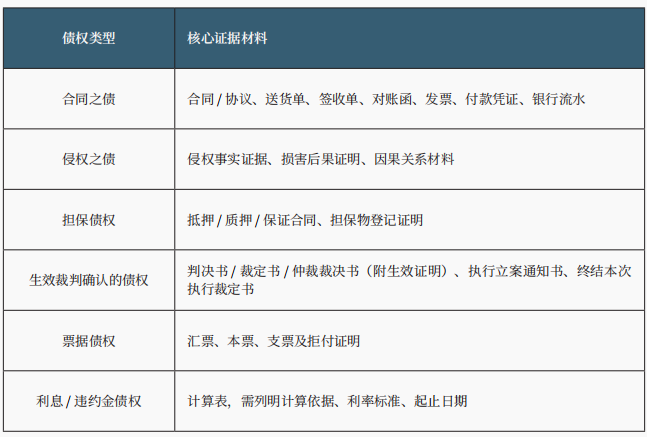
利息计算截止日:附利息的债权,利息计算至破产申请受理之日止。
4.其他必要文件
(1)送达地址及银行账户确认书:填写准确的邮寄地址、手机号码、电子邮箱及接收分配款的银行账户信息。地址变更须及时书面告知管理人。
(2)诚信申报债权保证书:承诺申报材料真实、完整,虚假申报将承担法律责任。
(3)财产线索征集表:提供债务人财产线索,协助管理人追收财产。
(三)申报方式与途径
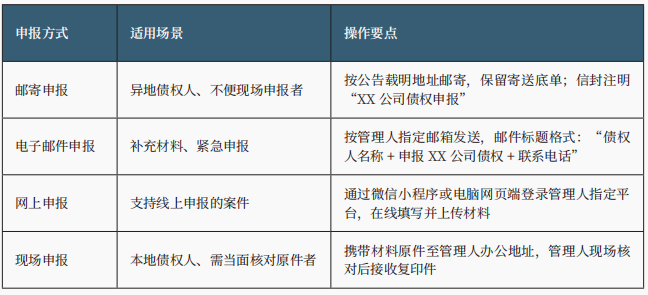
注:具体申报方式与途径以法院公告和管理人债权申报通知载明的方式、地址及平台为准。
二、申报期限与逾期处理
(一)法定申报期限
《企业破产法》第48条规定,债权人应当在人民法院确定的债权申报期限内向管理人申报债权。该期限由法院根据案件具体情况裁定,并在受理破产申请公告中载明。
1.期限起算与通知方式
法院受理破产申请后,应于25日内通知已知债权人,并同步在全国企业破产重整案件信息网发布公告。
公告内容须明确:申报截止日期、申报渠道与地址、管理人联系方式、第一次债权人会议时间、材料清单及逾期后果。
2.期限的法律效力
在法定期限内合规完成申报的债权人,依法享有参加债权人会议、行使表决权、参与债权核查、提出异议及全程参与破产财产分配的完整程序权利;未依法申报的,原则上不得依据破产程序行使相关权利。
(二)补充申报的条件
依据《企业破产法》第56条规定,债权人逾期的,可以在破产财产最终分配前补充申报;最终分配完成并裁定终结后,不再通过破产程序补充申报
(三)逾期申报的法律后果
1.费用承担:逾期申报通常由补充申报人承担额外费用,该费用仅针对该单个债权人的补充申报行为产生,通常包括管理人为审查和确认补充申报债权而发生的审查成本、公告费、公证费等。
2.权利影响:债权人在破产财产最后分配前可以补充申报;补充申报前已进行的分配不再补充分配,为审查和确认补充申报债权所产生的费用由补充申报人承担。补充申报并经确认后,可依法参与后续尚未完成的程序。
(四)特殊债权的申报规则
1.未到期债权:可以申报,在破产申请受理时视为已到期,利息计算至破产申请受理日。
2.附条件、附期限的债权:无论条件是否成就、期限是否届至,均可以申报。
3.诉讼、仲裁未决的债权:可以申报,但管理人应暂缓确认,待诉讼或仲裁裁判生效后,再依据生效法律文书确认债权。
4.连带债权:债务人的保证人或者其他连带债务人无论是否已经代替债务人清偿债务,均可以向管理人申报债权。已清偿债务的,以其对债务人的求偿权申报债权;尚未代替债务人清偿债务的,以其对债务人的将来求偿权申报债权。但是,债权人已经向管理人申报全部债权的除外。
5.职工债权:无需申报,由管理人调查、列示并公示;职工有异议的,可以依法提出。董事、监事和高级管理人员工资中的高出职工平均工资部分,按职工平均工资计算。其他不属于职工债权范围的款项,按其性质申报。
6.税收债权:涉税债权指税务机关依据税收法律、行政法规向纳税人征税形成的债权,包含税款、滞纳金,由税务机关申报。依据破产企业类型差异,所涉税款通常有增值税及附加、土地增值税、房产税、车船使用税、印花税、企业所得税等。管理人审核核心为区别欠缴金额下的税款本金、滞纳金及罚款,并审核发生时间。最高人民法院《关于税务机关就破产企业欠缴税款产生的滞纳金提起的债权确认诉讼应否受理的问题的批复》(法释〔2012〕9号)指出,破产受理前因欠缴税款产生的滞纳金属于普通破产债权,而破产受理后因欠缴税款产生的滞纳金则不属于破产债权。
7.破产费用与共益债务:企业因处置债务人财产发生的相关税费为破产费用,因继续营业发生的相关税费为共益债务。
8.社保债权:社保经办机构负责申报属期2023年11月(含)之前养老、失业、工伤三险欠缴信息;医保经办机构负责申报属期2023年11月(含)之前医疗、生育保险欠缴信息;税务部门负责申报属期2023年12月(含)之后的社保、医保欠缴信息。
9.注意事项:债权人申报时应提交真实、完整的证据材料,故意虚假申报可能承担不予确认、赔偿、罚款等相应法律责任;涉嫌犯罪的,依法追究刑事责任。
三、债权审查与异议处理
债权审查与异议处理是破产程序的核心环节,旨在通过管理人初审与债权人会议核查,确保债权真实、金额准确,奠定公平分配的基础。
(一)管理人审查程序
管理人收到债权申报材料后,应当登记造册,对申报的债权进行审查。管理人对申报债权的审查,是形式审查与实质审查相结合的过程。形式审查,包括申报主体是否适格、申报是否逾期、申报材料是否齐全等。实质审查,主要审查债权是否真实有效、债权数额是否准确、债权性质(如是否有财产担保、是否属于优先债权等)、债权是否超过诉讼时效或强制执行期间等。对于存疑债权,管理人可要求债权人补充证据,或主动向债务人、其他关系人调查。
(二)债权人会议核查程序
管理人审查债权后应当编制债权表,并将债权表(含确认债权、暂缓确认债权、不予确认债权等)提交债权人会议进行核查。确认债权的债权人以及被法院赋予临时表决权的债权人可以对债权表发表核查意见。
(三)异议的提出与处理
债权人、债务人或者其他利害关系人对管理人编制的债权表记载的债权有异议的,可以要求管理人解释、调整;经解释、调整后仍有异议的,应当在债权人会议核查结束后15日内向受理破产申请的人民法院提起债权确认诉讼。当事人在破产申请受理前订有有效仲裁条款或者仲裁协议的,依约申请仲裁。根据异议主体不同,处理方式如下: