- 4
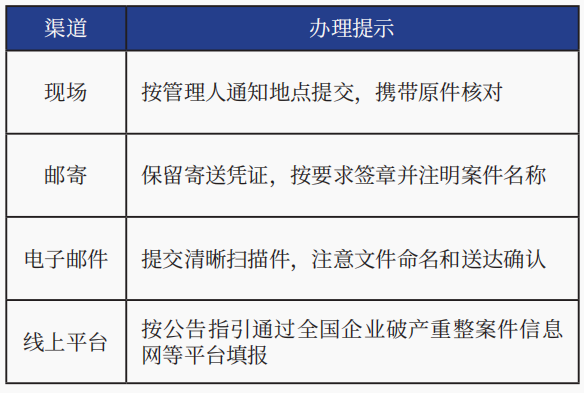
1.四种债权申报渠道
2.普通/担保/职工/税款等债权申报材料区分
常见材料:主体证明、债权合同、转账凭证、生效裁判、利息计算表、收款账户确认书、诚信申报承诺书。
(1)普通货款债权:购销合同、送货单、对账函、发票、银行流水;
(2)有财产担保债权:抵押/质押合同、不动产/车辆登记证明;
(3)生效裁判债权:判决书、仲裁裁决、终本执行裁定书;
(4)票据债权:汇票、本票、银行拒付证明;
(5)职工债权:无需员工自行申报;
(6)税款、社保债权:由税务、社保机构统一申报;
(7)连带保证求偿债权:担保合同、代偿凭证。
3.逾期申报后果
过了申报期仍可补充申报,但此前已经分配的财产不予补发,补充申报产生的审查费用由申报人自行承担。
法律依据:《企业破产法》第五十六条
第五十六条在人民法院确定的债权申报期限内,债权人未申报债权的,可以在破产财产最后分配前补充申报;但是,此前已进行的分配,不再对其补充分配。为审查和确认补充申报债权的费用,由补充申报人承担。
债权人未依照本法规定申报债权的,不得依照本法规定的程序行使权利。
4.无需主动申报的两类债权
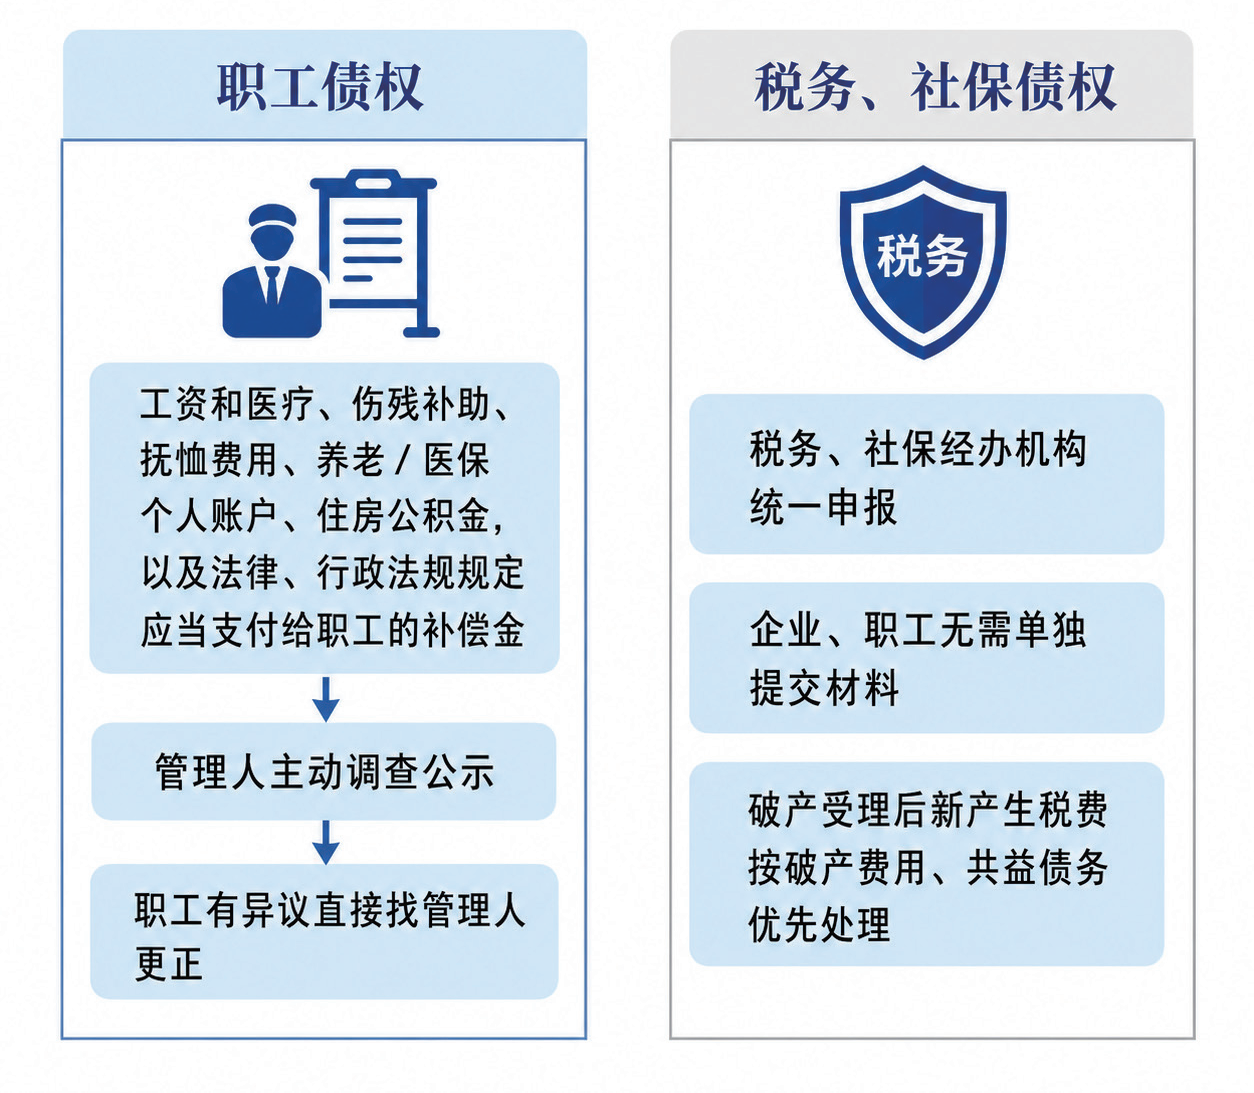
法律依据:《企业破产法》第四十八条
第四十八条债权人应当在人民法院确定的债权申报期限内向管理人申报债权。
债务人所欠职工的工资和医疗、伤残补助、抚恤费用,所欠的应当划入职工个人账户的基本养老保险、基本医疗保险费用,以及法律、行政法规规定应当支付给职工的补偿金,不必申报,由管理人调查后列出清单并予以公示。职工对清单记载有异议的,可以要求管理人更正;管理人不予更正的,职工可以向人民法院提起诉讼。
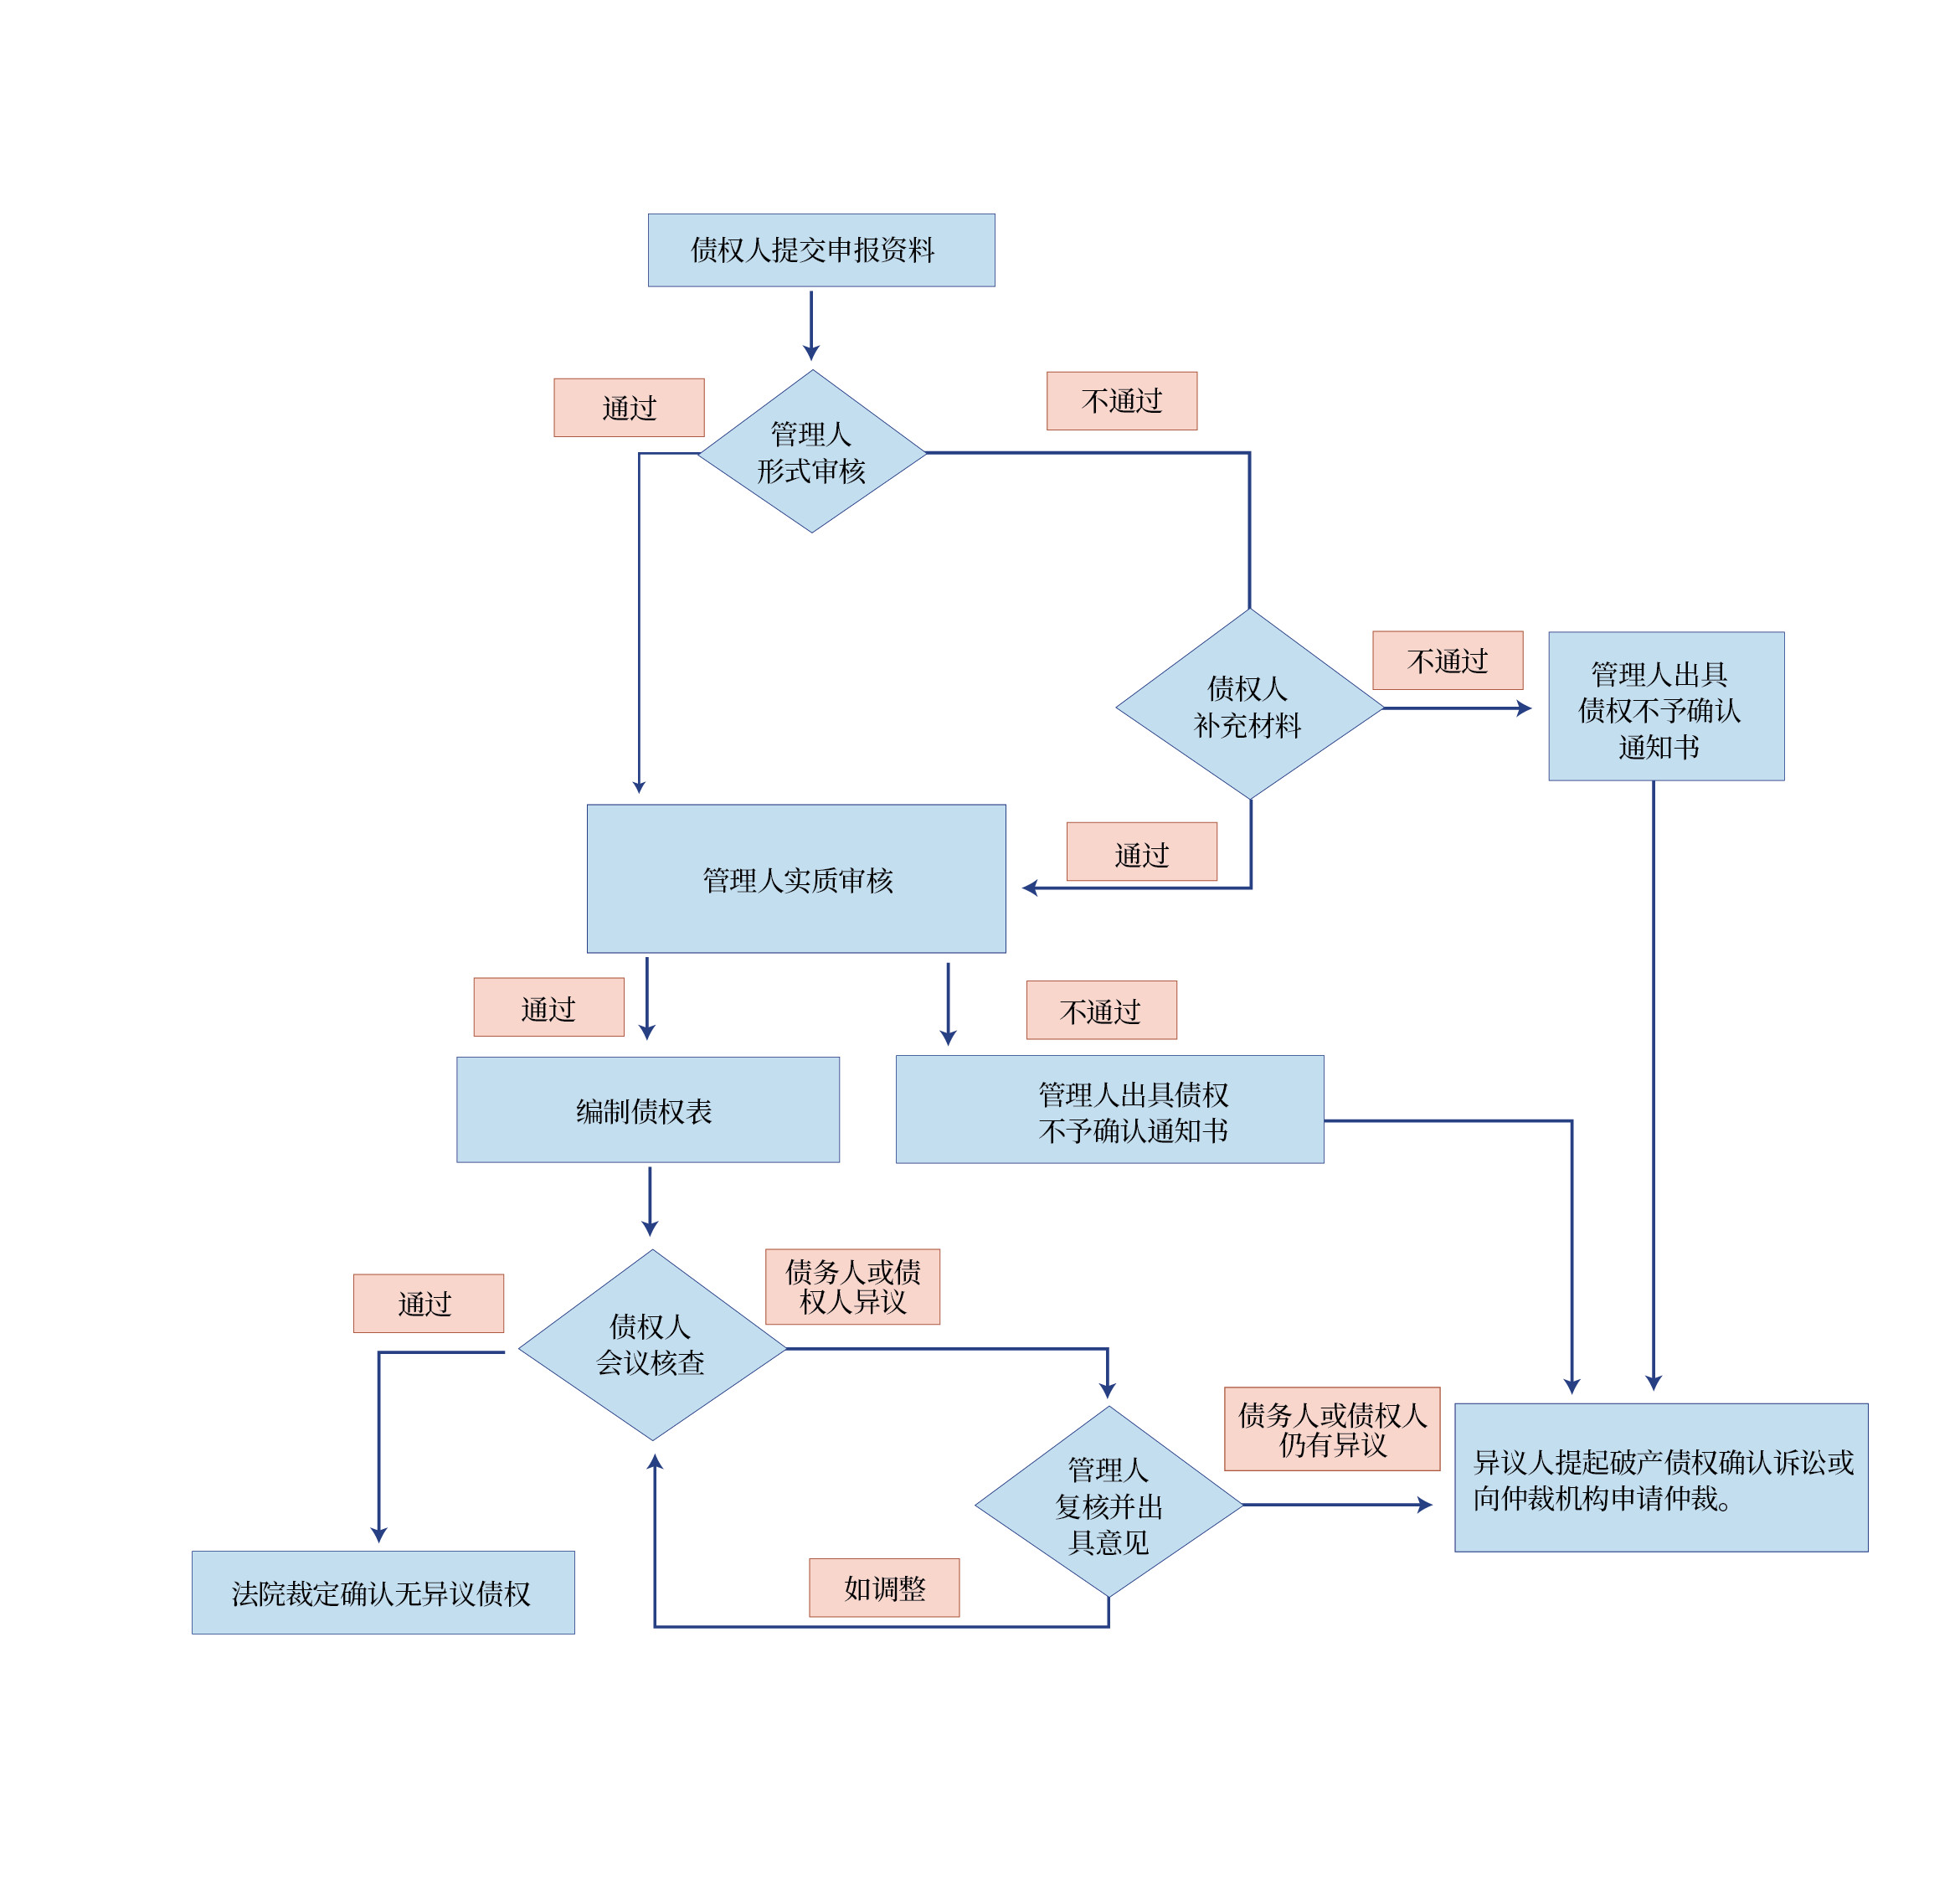
5.债权异议处理流程
管理人不确认债权人的欠款金额,债权人可以先申请复核;复核仍有异议,15日内向破产法院提起债权确认诉讼或向仲裁机构申请仲裁。